1. Economic substance tại Mauritius là gì và áp dụng cho ai?
Economic substance tại Mauritius là tập hợp yêu cầu chứng minh công ty có hoạt động kinh tế thật tại Mauritius: được quản lý và kiểm soát từ Mauritius, thực hiện hoạt động cốt lõi tạo thu nhập tại đây, có nhân sự và chi tiêu tương xứng. Yêu cầu này bắt buộc với GBC, và là điều kiện để mọi công ty được hưởng miễn giảm thuế một phần.
1.1 Bối cảnh ra đời của yêu cầu economic substance
Yêu cầu economic substance gắn với chuẩn mực quốc tế về hoạt động thực chất của Tổ chức Hợp tác và Phát triển Kinh tế (OECD).
Hội đồng Cơ mật Anh (Judicial Committee of the Privy Council, tòa phúc thẩm cao nhất của Mauritius) nêu rõ điều kiện về hoạt động cốt lõi tại Mauritius được xây dựng theo yêu cầu hoạt động thực chất của OECD, theo đó các hoạt động cốt lõi tạo ra thu nhập được miễn giảm phải diễn ra tại Mauritius.
1.2 Hai lớp yêu cầu Economic substance tại Mauritius
Economic substance tại Mauritius được quy định ở hai văn bản khác nhau và do hai cơ quan khác nhau giám sát. Để bạn biết công ty mình cần đáp ứng những điều kiện nào và làm việc với cơ quan nào, Chuyên gia ExportHelp chia yêu cầu thành hai lớp như sau:
- Lớp 1, điều kiện giấy phép GBC: theo Điều 71(3) Luật Dịch vụ Tài chính Mauritius (Financial Services Act 2007), công ty có Giấy phép kinh doanh toàn cầu (Global Business Licence) phải luôn thực hiện hoạt động cốt lõi tạo thu nhập tại hoặc từ Mauritius, được quản lý và kiểm soát từ Mauritius, và do một công ty quản lý được cấp phép (Management Company) quản lý. Cơ quan giám sát là Ủy ban Dịch vụ Tài chính Mauritius (Financial Services Commission ("FSC")).
- Lớp 2, điều kiện hưởng miễn giảm thuế một phần: theo Điều 23D(2) Quy định Thuế thu nhập 1996 (Income Tax Regulations 1996), được dẫn trong phán quyết Alteo của Hội đồng Cơ mật Anh, công ty muốn hưởng miễn giảm một phần phải đáp ứng các điều kiện về hoạt động thực chất. Cơ quan quản lý là Cơ quan Thuế Mauritius (Mauritius Revenue Authority ("MRA")).
1.3 Loại hình công ty nào tại Mauritius phải đáp ứng Economic substance?
Để bạn xác định nhanh công ty của mình có thuộc diện phải đáp ứng economic substance hay không, Chuyên gia ExportHelp tổng hợp theo từng loại hình:
| Loại hình | Yêu cầu Economic substance | Nguồn |
| Global Business Company (GBC) | Bắt buộc. Công ty có Global Business Licence phải luôn thực hiện hoạt động cốt lõi tạo thu nhập tại hoặc từ Mauritius, được quản lý và kiểm soát từ Mauritius và do Management Company quản lý | Financial Services Act 2007, Điều 71(3) |
| Công ty muốn hưởng miễn giảm thuế một phần | Bắt buộc với khoản thu nhập được miễn giảm. MRA áp dụng điều kiện này cho công ty nói chung, không giới hạn ở GBC | MRA, Corporate Taxation |
| Authorised Company | Không thuộc phạm vi Điều 71(3), vì điều này chỉ áp dụng cho công ty có Global Business Licence. Authorised Company có nơi quản lý và kiểm soát trung tâm đặt ngoài Mauritius và được coi là không cư trú thuế tại Mauritius | EDB, Authorised Companies |
Xem thêm sự khác biệt giữa các loại hình tại bài viết các loại hình công ty tại Mauritius.
2. Yêu cầu Economic substance đối với công ty GBC gồm những gì?
Công ty GBC phải được quản lý và kiểm soát từ Mauritius, thực hiện hoạt động cốt lõi tạo thu nhập tại hoặc từ Mauritius và do Management Company quản lý. Khi đánh giá việc quản lý và kiểm soát, FSC xem xét các yếu tố như số giám đốc cư trú, tài khoản ngân hàng chính và nơi lưu sổ sách kế toán.
2.1 Ba yêu cầu bắt buộc theo Luật Dịch vụ Tài chính
Theo Điều 71(3)(a) Luật Dịch vụ Tài chính Mauritius, công ty có Global Business Licence phải luôn:
- Thực hiện hoạt động cốt lõi tạo thu nhập (core income generating activities ("CIGA")) tại hoặc từ Mauritius, bằng cách sử dụng trực tiếp hoặc gián tiếp đủ nhân sự có năng lực phù hợp và có mức chi tiêu tối thiểu tương xứng với quy mô hoạt động.
- Được quản lý và kiểm soát từ Mauritius.
- Do một Management Company quản lý.
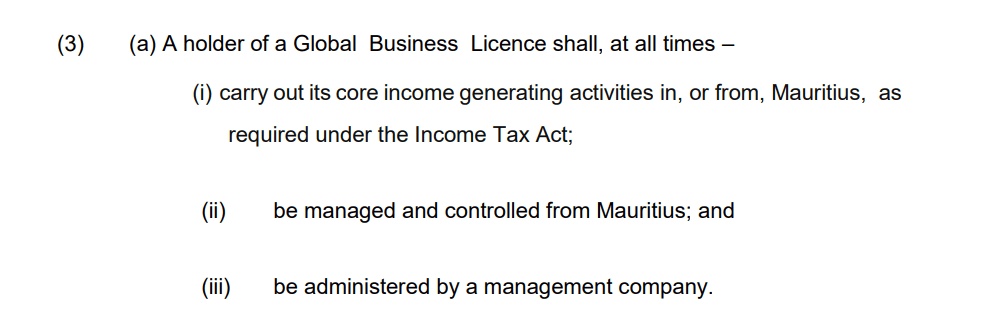
Điều 71(3)(a) Luật Dịch vụ Tài chính Mauritius nêu ba yêu cầu công ty có Global Business Licence phải đáp ứng tại mọi thời điểm
Xem thêm quy trình thành lập và xin giấy phép tại bài viết thành lập công ty GBC tại Mauritius.
2.2 Các yếu tố FSC xem xét khi đánh giá việc quản lý và kiểm soát
Để bạn chuẩn bị đúng nguồn lực tại Mauritius ngay từ đầu, Chuyên gia ExportHelp tổng hợp các yêu cầu cụ thể theo Điều 71(3)(b) Luật Dịch vụ Tài chính và hướng dẫn của Ủy ban Phát triển Kinh tế Mauritius (Economic Development Board ("EDB")):
| Yêu cầu | Nội dung |
| Giám đốc cư trú | Tối thiểu 2 giám đốc cư trú tại Mauritius, đủ năng lực để quyết định độc lập |
| Họp Hội đồng quản trị | Các cuộc họp có ít nhất 2 giám đốc từ Mauritius tham dự |
| Tài khoản ngân hàng | Luôn duy trì tài khoản ngân hàng chính tại Mauritius |
| Sổ sách kế toán | Lưu giữ tại văn phòng đăng ký ở Mauritius |
| Báo cáo tài chính | Lập và kiểm toán tại Mauritius |
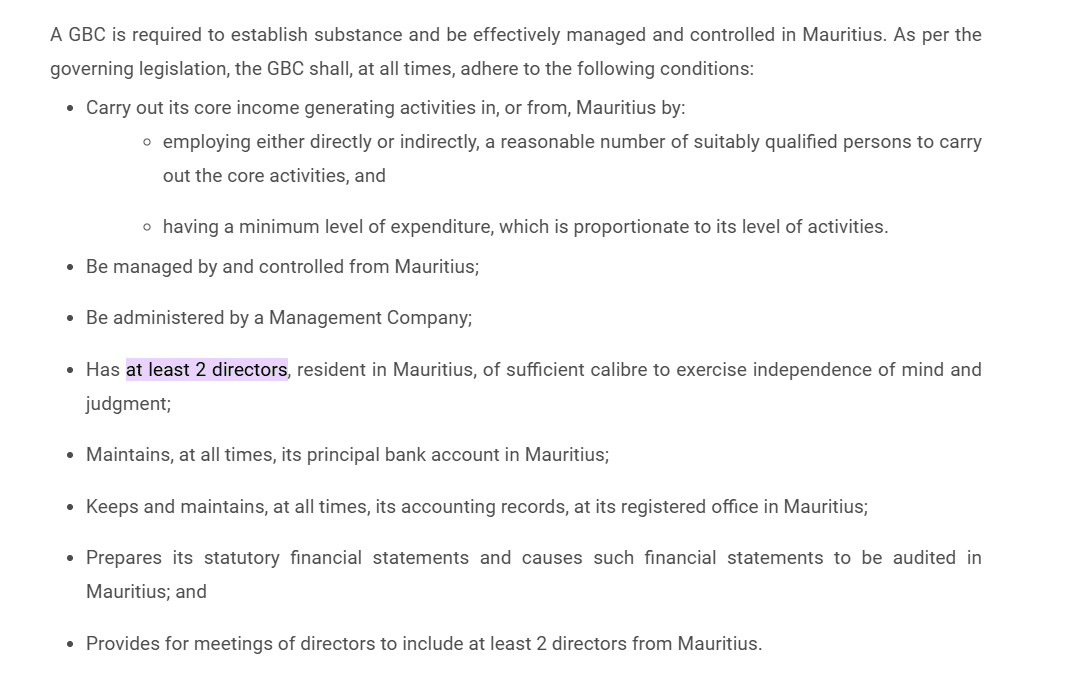
Các điều kiện về hoạt động thực chất mà GBC phải tuân thủ, trong đó có yêu cầu tối thiểu 2 giám đốc cư trú tại Mauritius.
2.3 Điều gì xảy ra nếu GBC không đáp ứng Economic substance?
GBC không đáp ứng economic substance có thể đối mặt với hai hậu quả: bị FSC ra chỉ thị xử lý với tư cách cơ quan cấp phép, và không được hưởng miễn giảm thuế một phần.
- Về giấy phép: Điều 71(3)(a) Luật Dịch vụ Tài chính Mauritius yêu cầu công ty có Global Business Licence đáp ứng các điều kiện về hoạt động thực chất "tại mọi thời điểm". Theo Điều 71(4) của luật này, khi công ty không tuân thủ các quy tắc hoặc hướng dẫn do FSC ban hành, FSC có quyền ra chỉ thị buộc công ty thực hiện các biện pháp xử lý;
- Về thuế: theo MRA, miễn giảm một phần chỉ áp dụng khi công ty đáp ứng đủ các điều kiện về hoạt động thực chất. Công ty không đáp ứng sẽ không được miễn giảm, và khoản thu nhập liên quan chịu thuế suất thông thường 15% (xem mục 3).
Theo Chuyên gia ExportHelp, hồ sơ economic substance yếu còn khiến doanh nghiệp gặp khó khăn khi ngân hàng rà soát định kỳ, vì ngân hàng thường yêu cầu giải trình hoạt động thực tế của công ty tại Mauritius.
"Nhiều nhà đầu tư nghĩ chỉ cần thuê 2 giám đốc cư trú là đủ. Trên thực tế, FSC và MRA nhìn vào việc quyết định kinh doanh có thật sự được đưa ra tại Mauritius hay không, và hoạt động tạo ra thu nhập có diễn ra tại đây hay không. Hồ sơ hình thức không thay thế được hoạt động thật", Chuyên gia ExportHelp nhận định.
3. Điều kiện Economic substance để được miễn giảm thuế một phần là gì?
Để được miễn giảm thuế một phần, công ty phải đáp ứng đồng thời ba điều kiện: thực hiện hoạt động cốt lõi tạo thu nhập tại Mauritius, có đủ nhân sự với năng lực phù hợp, và có mức chi tiêu tương xứng với quy mô hoạt động. Ba điều kiện này áp dụng cho mọi công ty có khoản thu nhập thuộc danh sách được miễn giảm, không chỉ riêng GBC.
Khi đáp ứng đủ, công ty được miễn thuế trên 80% hoặc 95% khoản thu nhập đó, tùy loại thu nhập. Ví dụ, với mức miễn giảm 80%, công ty chỉ nộp thuế suất 15% (MRA, Corporate Taxation) trên 20% thu nhập còn lại, tương đương thuế suất thực tế khoảng 3%.
3.1 Ba điều kiện đáp ứng về hoạt động thực chất công ty Mauritius
Theo MRA và Điều 23D(2)(a) Quy định Thuế thu nhập 1996 (Income Tax Regulations 1996), công ty chỉ được miễn giảm một phần khi:
- Thực hiện hoạt động cốt lõi tạo thu nhập tại Mauritius;
- Sử dụng trực tiếp hoặc gián tiếp đủ số lượng nhân sự có năng lực phù hợp để thực hiện các hoạt động cốt lõi đó;
- Có mức chi tiêu tối thiểu tương xứng với quy mô hoạt động.
Quy định không đưa ra con số cố định về số nhân sự hay mức chi tiêu. Mức phù hợp phụ thuộc vào loại hoạt động và quy mô của từng doanh nghiệp.
3.2 Những khoản thu nhập nào được miễn giảm thuế một phần?
Để bạn biết khoản thu nhập của doanh nghiệp mình có thuộc diện được miễn giảm và cần đáp ứng điều kiện economic substance hay không, Chuyên gia ExportHelp tổng hợp danh sách do MRA công bố:
| # | Thu nhập, hoạt động được miễn giảm một phần |
| 1 | Cổ tức nhận từ nước ngoài |
| 2 | Tiền lãi của công ty (trừ ngân hàng, tổ chức nhận tiền gửi phi ngân hàng, đơn vị đổi tiền, kinh doanh ngoại hối, bảo hiểm, cho thuê tài chính, bao thanh toán, mua trả góp hoặc bán chịu) |
| 3 | Tiền lãi từ cho vay qua nền tảng cho vay ngang hàng (Peer-to-Peer Lending) |
| 4 | Lợi nhuận từ cơ sở thường trú ở nước ngoài |
| 5 | Thu nhập (trừ tiền lãi) của quỹ đầu tư tập thể hoặc quỹ đóng |
| 6 | Thu nhập của đơn vị quản lý quỹ, quản trị quỹ, tư vấn đầu tư, môi giới đầu tư hoặc quản lý tài sản được FSC cấp phép |
| 7 | Thu nhập từ cho thuê tàu thủy, máy bay, đầu máy và tàu hỏa |
| 8 | Hoạt động tái bảo hiểm và môi giới tái bảo hiểm |
| 9 | Cho thuê và cung cấp dung lượng cáp quang quốc tế |
| 10 | Mua bán, tài trợ, thu xếp, quản lý tài sản là máy bay, phụ tùng và dịch vụ tư vấn hàng không liên quan |
| 11 | Thu nhập của công ty có giấy phép Dịch vụ trung gian thanh toán (Payment Intermediary Services) do FSC cấp |
| 12 | Thu nhập của công ty có giấy phép Dịch vụ tư vấn sử dụng robot và trí tuệ nhân tạo do FSC cấp |
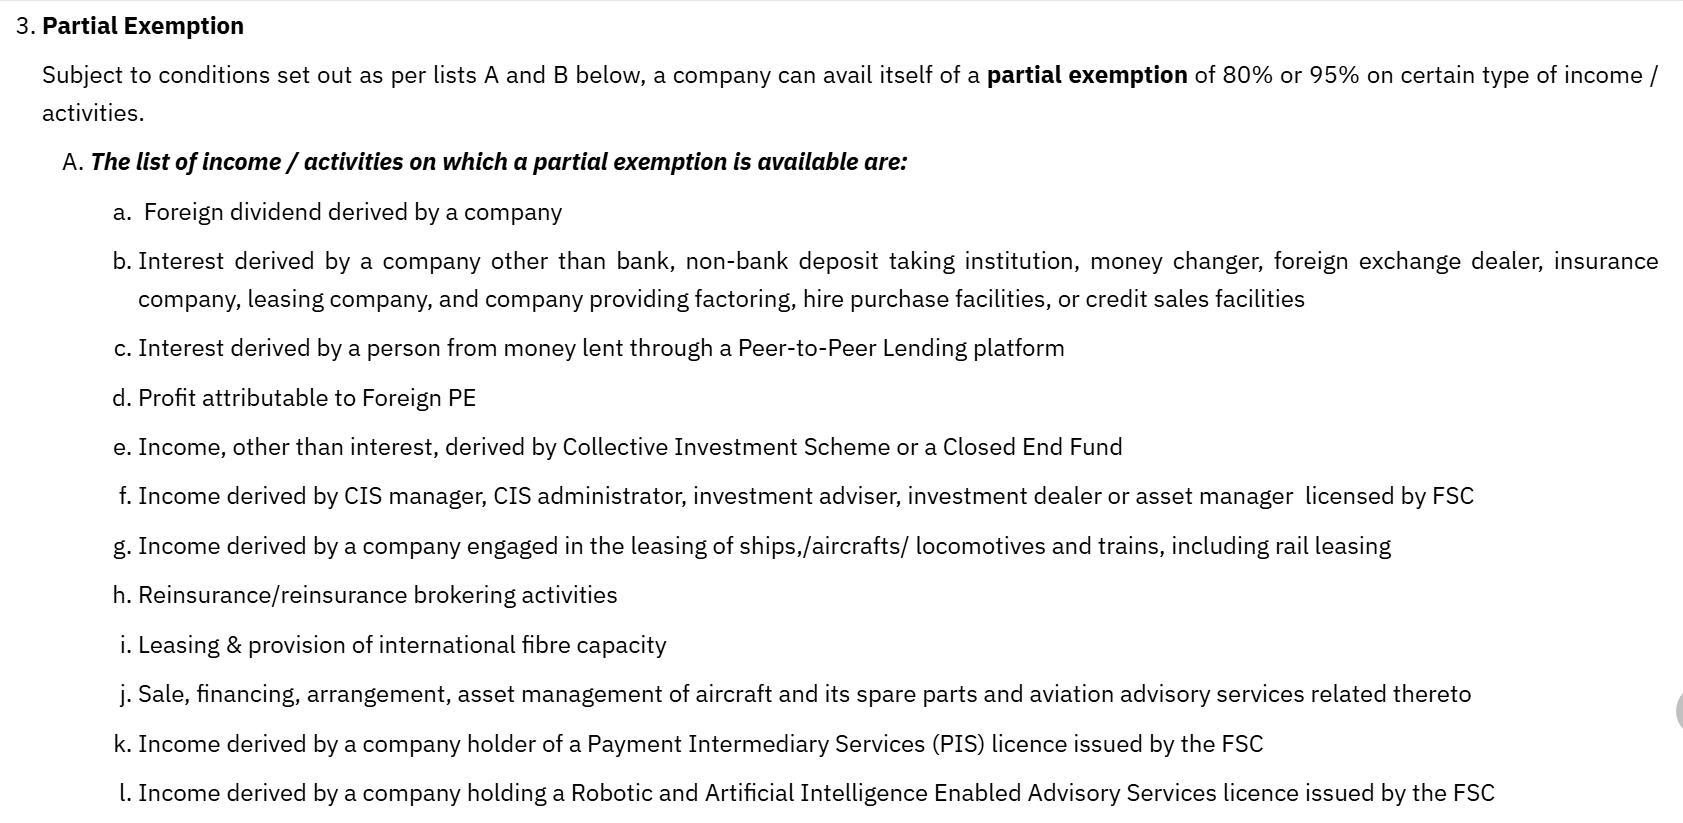
Danh sách thu nhập và hoạt động được miễn giảm thuế một phần 80% hoặc 95% tại Mauritius.
Xem thêm mức thuế suất và các khoản đóng góp khác tại bài viết thuế doanh nghiệp tại Mauritius.
3.3 Hoạt động cốt lõi tạo thu nhập theo từng lĩnh vực là gì?
Mỗi loại thu nhập được miễn giảm gắn với một nhóm hoạt động cốt lõi riêng. Đây là căn cứ để MRA đánh giá công ty có thật sự tạo ra thu nhập tại Mauritius hay không. Để bạn xác định đúng những hoạt động cần thực hiện tại Mauritius, Chuyên gia ExportHelp tóm lược định nghĩa tại Điều 23D(2)(b) Quy định Thuế thu nhập 1996 cho các lĩnh vực chính:
| Lĩnh vực | Hoạt động cốt lõi tạo thu nhập |
| Tài trợ vốn, cho vay | Thỏa thuận điều khoản cấp vốn; xác định điều khoản và thời hạn khoản tài trợ; theo dõi, điều chỉnh hợp đồng; quản lý rủi ro |
| Quỹ đầu tư tập thể | Đầu tư nguồn vốn huy động vào chứng khoán hoặc tài sản khác; phân tán rủi ro; mua lại chứng chỉ quỹ theo yêu cầu của nhà đầu tư |
| Quỹ đóng | Đầu tư nguồn vốn của nhà đầu tư vào chứng khoán hoặc tài sản khác |
| Đơn vị quản lý quỹ | Quản lý quỹ; quyết định nắm giữ và bán khoản đầu tư; tính toán rủi ro và dự phòng; quyết định phòng ngừa biến động tỷ giá, lãi suất; lập báo cáo cho cơ quan quản lý và nhà đầu tư |
| Đơn vị quản trị quỹ | Dịch vụ vận hành và hành chính, gồm kế toán, định giá và báo cáo |
| Tư vấn đầu tư, quản lý tài sản | Tư vấn về chứng khoán; quản lý danh mục theo ủy thác |
| Môi giới đầu tư | Trung gian giao dịch chứng khoán; giao dịch tự doanh; bảo lãnh phát hành hoặc phân phối chứng khoán |
| Cho thuê tài sản | Thỏa thuận điều khoản cấp vốn; xác định và mua tài sản cho thuê; xác định điều khoản và thời hạn thuê; theo dõi, điều chỉnh hợp đồng; quản lý rủi ro |
| Tái bảo hiểm | Dự đoán và tính toán rủi ro; tái bảo hiểm rủi ro; lập báo cáo cho cơ quan quản lý; tư vấn kỹ thuật về tái bảo hiểm |
| Cho thuê dung lượng cáp quang | Thỏa thuận điều khoản cấp vốn; mua dung lượng để cho thuê; xác định điều khoản hợp đồng; quản lý rủi ro |
| Máy bay và phụ tùng | Đàm phán mua bán máy bay, phụ tùng; thu xếp mua bán và cho thuê; thỏa thuận tài trợ; dịch vụ tư vấn hàng không |
| Dịch vụ thanh toán | Định tuyến và xử lý lệnh thanh toán; quản lý hạ tầng kỹ thuật; thanh toán tiền cho đơn vị bán hàng hoặc cá nhân |
| Tư vấn bằng robot và trí tuệ nhân tạo | Cung cấp dịch vụ tư vấn cá nhân hóa qua chương trình máy tính hoặc trí tuệ nhân tạo, với mức can thiệp hạn chế của con người |
3.4 Phán quyết Alteo năm 2026 làm rõ điều gì về hoạt động cốt lõi tạo thu nhập?
Ngày 30/6/2026, Hội đồng Cơ mật Anh (Judicial Committee of the Privy Council) ra phán quyết trong vụ Alteo Energy Ltd và Tổng Giám đốc MRA ([2026] UKPC 27), bác kháng cáo của MRA. Phán quyết làm rõ cách hiểu điều kiện hoạt động cốt lõi tạo thu nhập tại Điều 23D(2)(a) với ba điểm chính:
- "Thu nhập" trong điều kiện này là loại thu nhập có thể được miễn giảm, ví dụ tiền lãi, không phải toàn bộ thu nhập của công ty (đoạn 21);
- Công ty phải thực hiện tại Mauritius các hoạt động cốt lõi tạo ra chính khoản thu nhập đó. Hoạt động kinh doanh chính của công ty không bắt buộc phải là hoạt động tạo ra khoản thu nhập được miễn giảm (đoạn 24);
- Quy định không giới hạn tính chất hoạt động kinh doanh của công ty (đoạn 29).
Phán quyết cho thấy việc áp dụng điều kiện này phụ thuộc nhiều vào tình huống cụ thể. Vì vậy, bạn nên được tư vấn theo từng loại thu nhập trước khi kê khai miễn giảm.
3.5 Công ty Mauritius có được thuê ngoài hoạt động cốt lõi không?
Có. Theo Điều 23D(3) Quy định Thuế thu nhập 1996, công ty được thuê đơn vị cung cấp dịch vụ bên thứ ba thực hiện các hoạt động liên quan, với ba điều kiện:
- Công ty chứng minh được việc giám sát đầy đủ các hoạt động thuê ngoài;
- Hoạt động thuê ngoài được thực hiện tại Mauritius;
- Nguồn lực thực chất của đơn vị cung cấp dịch vụ không bị nhiều công ty tính trùng khi chứng minh economic substance của mình.
Theo Chuyên gia ExportHelp, hợp đồng thuê ngoài cần ghi rõ phạm vi công việc, người thực hiện và cơ chế báo cáo cho Hội đồng quản trị. Đây là bằng chứng giám sát mà công ty cần có khi MRA yêu cầu giải trình.
4. Làm thế nào để đáp ứng và chứng minh Economic substance tại Mauritius?
Để đáp ứng economic substance tại Mauritius, bạn cần bố trí bộ máy quản lý và nguồn lực thật tại Mauritius ngay từ đầu, xác định rõ hoạt động nào tạo ra thu nhập, và lưu giữ đầy đủ chứng từ chứng minh. Economic substance không phải thủ tục một lần mà phải duy trì liên tục trong suốt quá trình hoạt động.
4.1 Danh sách việc cần chuẩn bị để chứng minh Economic substance
Để bạn sẵn sàng giải trình khi FSC, MRA hoặc ngân hàng yêu cầu, Chuyên gia ExportHelp đề xuất danh sách chứng từ nên chuẩn bị và lưu giữ:
| Hạng mục | Chứng từ nên lưu giữ |
| Quản lý và kiểm soát | Biên bản họp Hội đồng quản trị tại Mauritius, nghị quyết về các quyết định kinh doanh quan trọng |
| Giám đốc cư trú | Hồ sơ năng lực, hợp đồng bổ nhiệm, bằng chứng tham gia ra quyết định |
| Hoạt động cốt lõi | Mô tả hoạt động tạo ra từng loại thu nhập và nơi thực hiện hoạt động đó |
| Nhân sự | Hợp đồng lao động hoặc hợp đồng dịch vụ với nhân sự thực hiện hoạt động cốt lõi |
| Thuê ngoài | Hợp đồng với đơn vị cung cấp dịch vụ tại Mauritius, báo cáo định kỳ và biên bản cho thấy Hội đồng quản trị giám sát hoạt động thuê ngoài |
| Chi tiêu | Hóa đơn, chứng từ chi phí phát sinh tại Mauritius |
| Tài chính, kế toán | Sao kê tài khoản ngân hàng chính tại Mauritius, sổ sách kế toán tại văn phòng đăng ký, báo cáo tài chính đã kiểm toán |
4.2 Những sai lầm thường gặp khi đáp ứng Economic substance tại Mauritius
Phần lớn trường hợp không đáp ứng economic substance không phải do doanh nghiệp cố tình vi phạm, mà do hiểu chưa đúng yêu cầu ngay từ đầu. Để bạn chủ động phòng tránh, Chuyên gia ExportHelp tổng hợp 5 sai lầm thường gặp nhất:
- Bổ nhiệm giám đốc cư trú nhưng mọi quyết định thực tế vẫn được đưa ra từ nước ngoài.
- Không xác định rõ hoạt động nào tạo ra khoản thu nhập được miễn giảm.
- Thuê ngoài hoạt động cốt lõi nhưng không lưu bằng chứng giám sát, hoặc để đơn vị dịch vụ thực hiện công việc bên ngoài Mauritius.
- Không dự trù chi phí duy trì nhân sự, văn phòng, kế toán và kiểm toán tại Mauritius.
- Lưu giữ chứng từ không đầy đủ, dẫn đến khó giải trình khi được yêu cầu.
4.3 Doanh nghiệp cần lưu ý gì về Economic substance tại Mauritius?
Với nhà đầu tư Việt Nam, economic substance không chỉ là yêu cầu tuân thủ mà còn ảnh hưởng trực tiếp đến bài toán chi phí và lợi ích của cấu trúc GBC. Trước khi quyết định, Chuyên gia ExportHelp lưu ý bạn 3 điểm sau:
- Chi phí đáp ứng economic substance cần được tính vào kế hoạch tài chính ngay từ đầu, vì đây là chi phí duy trì hằng năm;
- Việt Nam và Mauritius chưa có Hiệp định tránh đánh thuế hai lần, Việt Nam vẫn ở nhóm đang đàm phán, nên bạn cần đánh giá kỹ lợi ích thực tế của cấu trúc GBC so với chi phí duy trì economic substance;
- Việt Nam nằm trong danh sách khu vực tài phán phải báo cáo theo Chuẩn mực báo cáo chung (CRS) năm 2026 của MRA, nên thông tin chủ sở hữu hưởng lợi cần nhất quán giữa hồ sơ công ty, ngân hàng và cơ quan thuế.
"Economic substance nên được thiết kế cùng lúc với mô hình kinh doanh, không phải bổ sung sau khi đã thành lập công ty. Khi biết rõ hoạt động nào tạo ra thu nhập và cần bao nhiêu nguồn lực tại Mauritius, bạn sẽ dự trù đúng chi phí và tránh rủi ro mất ưu đãi thuế", Chuyên gia ExportHelp chia sẻ.
5. ExportHelp hỗ trợ bạn đáp ứng Economic substance tại Mauritius như thế nào?
Với đội ngũ chuyên gia hơn 10 năm kinh nghiệm, trụ sở tại Singapore, văn phòng tại TP.HCM và mạng lưới hoạt động tại hơn 10 quốc gia, ExportHelp đồng hành cùng bạn xây dựng và duy trì economic substance tại Mauritius:
- Đánh giá mô hình kinh doanh và mức độ phù hợp với yêu cầu economic substance trước khi thành lập
- Phối hợp với Management Company được FSC cấp phép tại Mauritius về giám đốc cư trú, văn phòng đăng ký và quản trị công ty
- Hỗ trợ xây dựng hồ sơ chứng minh hoạt động cốt lõi, nhân sự và chi tiêu
- Tư vấn thuế, kế toán và lịch tuân thủ sau thành lập
- Báo giá tách riêng từng khoản phí và xác nhận phạm vi dịch vụ bằng văn bản.
Liên hệ ExportHelp để được Chuyên gia ExportHelp đánh giá yêu cầu Economic substance cho mô hình kinh doanh của doanh nghiệp bạn tại Mauritius.
6. Câu hỏi thường gặp về Economic substance tại Mauritius

Economic substance là yêu cầu công ty chứng minh mình có hoạt động kinh tế thật tại Mauritius: được quản lý và kiểm soát từ Mauritius, thực hiện hoạt động cốt lõi tạo thu nhập tại đây, có nhân sự và chi tiêu tương xứng.
Không. Yêu cầu này áp dụng cho hai nhóm: công ty có Global Business Licence (GBC), và công ty muốn hưởng miễn giảm thuế một phần. Authorised Company không thuộc phạm vi Điều 71(3), vì loại hình này có nơi quản lý và kiểm soát trung tâm đặt ngoài Mauritius và được coi là không cư trú thuế tại Mauritius.
Chưa đủ. Có ít nhất 2 giám đốc cư trú chỉ là một trong năm yếu tố FSC xem xét về quản lý và kiểm soát, bên cạnh tài khoản ngân hàng chính, sổ sách kế toán, báo cáo tài chính kiểm toán và các cuộc họp Hội đồng quản trị (EDB). Ngoài ra, GBC còn phải thực hiện hoạt động cốt lõi tạo thu nhập tại hoặc từ Mauritius, với nhân sự và chi tiêu tương xứng.
Có. Công ty được thuê đơn vị cung cấp dịch vụ bên thứ ba nếu chứng minh được việc giám sát đầy đủ, hoạt động thuê ngoài diễn ra tại Mauritius, và nguồn lực của đơn vị dịch vụ không bị nhiều công ty tính trùng.
Thuế suất thuế doanh nghiệp tại Mauritius là 15% (MRA). Khi đáp ứng điều kiện, công ty được miễn thuế trên 80% hoặc 95% khoản thu nhập thuộc danh sách miễn giảm, tùy loại thu nhập. Với mức miễn giảm 80%, thuế suất thực tế trên khoản thu nhập đó tương đương khoảng 3%.
Với GBC, FSC có quyền ra chỉ thị buộc công ty thực hiện các biện pháp xử lý khi công ty không tuân thủ quy tắc hoặc hướng dẫn của FSC (Điều 71(4) Luật Dịch vụ Tài chính). Về thuế, công ty không đáp ứng điều kiện sẽ không được miễn giảm một phần, và khoản thu nhập liên quan chịu thuế suất 15%.

Bạn đang tìm mô hình công ty linh hoạt, bảo mật cao và tối ưu thuế để phát triển toàn cầu? ExportHelp chính là đối tác đáng tin cậy mà bạn cần.
ExportHelp – chuyên gia tư vấn quốc tế giàu kinh nghiệm, tự hào đồng hành cùng các doanh nghiệp xuất nhập khẩu, mở công ty tại các quốc gia như BVI, Belize, Seychelle một cách nhanh chóng, đúng luật và bảo mật:
-
![icon]() Đăng ký công ty offshore chỉ trong 3–7 ngày làm việc
![icon]() Hỗ trợ chọn quốc gia phù hợp với mô hình kinh doanh và mục tiêu thuế
![icon]() Hỗ trợ mở tài khoản ngân hàng quốc tế uy tín
![icon]() Hỗ trợ pháp lý, khai thuế và tuân thủ theo từng khu vực
![icon]() Bảo mật thông tin, hỗ trợ liên tục để doanh nghiệp yên tâm hoạt động
![icon]() Hỗ trợ độc quyền dành cho Doanh nghiệp yên tâm phát triển bền vững
 Đăng ký công ty offshore
ExportHelp tự hào giúp bạn xây dựng nền tảng vững chắc để phát triển bền vững tại thị trường quốc tế chuyên nghiệp, đúng luật, minh bạch.
500
doanh nghiệp được mở

95%
hồ sơ hoàn thành trong 24 - 48 giờ
40
ngân hàng quốc tế được hợp tác
Bài viết này được đăng vào ngày 16/11/2026 và thuộc sở hữu độc quyền của ExportHelp.
- ExportHelp giữ toàn quyền đối với nội dung, hình ảnh và dữ liệu được trình bày trong bài viết này.
- Mọi hành vi sao chép mà không được sự đồng ý bằng văn bản từ ExportHelp đều là vi phạm bản quyền.
- ExportHelp sẽ chủ động báo cáo mọi hành vi vi phạm lên DMCA và Google để xử lý theo đúng quy định.
- Nếu bạn muốn sử dụng nội dung của Exporthelp, hãy liên hệ trực tiếp với ExportHelp và đính kèm đường dẫn về bài viết gốc để ghi nhận nguồn.
- ExportHelp đánh giá cao sự tôn trọng bản quyền và tinh thần chia sẻ minh bạch.
Nội dung trong bài viết này được ExportHelp cung cấp nhằm mục đích tham khảo và chia sẻ kiến thức chung, cụ thể:
- Thông tin trong bài không cấu thành tư vấn pháp lý, thuế, hải quan hoặc tư vấn chuyên môn cụ thể cho từng trường hợp.
- Quy định và chính sách có thể thay đổi theo thời gian, vì vậy một số thông tin có thể chưa được cập nhật tại thời điểm bạn đọc bài viết.
- ExportHelp khuyến nghị cá nhân và doanh nghiệp nên tham vấn chuyên gia hoặc cơ quan có thẩm quyền trước khi đưa ra quyết định cuối cùng.
- ExportHelp không chịu trách nhiệm đối với bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết mà không có sự tư vấn chuyên môn phù hợp.