1. Doanh nghiệp tại Mauritius phải nộp những loại thuế nào?
Doanh nghiệp tại Mauritius chủ yếu phải nộp thuế thu nhập doanh nghiệp và VAT (nếu doanh thu chịu thuế vượt ngưỡng đăng ký). Tùy quy mô, doanh nghiệp còn phải trích lập quỹ trách nhiệm xã hội, nộp phí trách nhiệm khí hậu và khoản đóng góp công bằng. Toàn bộ các khoản này do Cơ quan Thuế Mauritius (Mauritius Revenue Authority ("MRA")) quản lý.
1.1 Ai phải nộp thuế thu nhập doanh nghiệp tại Mauritius?
Theo MRA, mọi công ty, dù có phát sinh thuế phải nộp hay không, đều phải nộp tờ khai thuế thu nhập hằng năm. Tư cách thuế khác nhau theo loại hình:
- Công ty nội địa (domestic company) và công ty kinh doanh toàn cầu (Global Business Company, GBC): là công ty cư trú thuế tại Mauritius, chịu thuế thu nhập doanh nghiệp trên toàn bộ thu nhập chịu thuế;
- Công ty được cấp phép hoạt động ngoài Mauritius (Authorised Company): được coi là không cư trú thuế và không chịu thuế thu nhập tại Mauritius, nhưng vẫn phải nộp tờ khai thu nhập cho MRA.
Bạn có thể xem thêm sự khác biệt giữa các loại hình tại bài viết các loại hình công ty tại Mauritius.
1.2 Tổng quan các khoản thuế và đóng góp của doanh nghiệp
Để bạn ước tính sớm tổng nghĩa vụ thuế khi lập kế hoạch kinh doanh, Chuyên gia ExportHelp tổng hợp các khoản thuế và đóng góp chính đối với doanh nghiệp tại Mauritius:
| Khoản thuế, đóng góp | Mức thuế | Đối tượng áp dụng |
| Thuế thu nhập doanh nghiệp | 15%; 3% với công ty xuất khẩu hàng hóa hoặc sản xuất trong khu Freeport | Công ty cư trú thuế (nội địa, GBC) |
| Thuế giá trị gia tăng (VAT) | 15% | Doanh nghiệp có doanh thu chịu thuế vượt 3 triệu MUR (Rupee Mauritius) (từ 01/10/2025) |
| Quỹ trách nhiệm xã hội (CSR) | 2% thu nhập chịu thuế của năm trước | Hầu hết các công ty, trừ một số trường hợp (xem mục 3.2) |
| Phí trách nhiệm khí hậu (CCR Levy) | 2% thu nhập chịu thuế | Công ty có doanh thu trong năm tính thuế trên 50 triệu MUR; từ năm tính thuế bắt đầu 01/07/2024. Áp dụng cho mọi công ty đáp ứng ngưỡng doanh thu |
| Khoản đóng góp công bằng (Fair Share Contribution) | 5% (công ty chịu thuế suất 15%); 2% (công ty chịu thuế suất 3%) | Công ty có doanh thu trên 24 triệu MUR (hoặc thuộc diện đăng ký VAT) và thu nhập chịu thuế trên 24 triệu MUR; áp dụng với thu nhập phát sinh từ 01/07/2025 đến 30/06/2028. Không áp dụng với GBC và các pháp nhân kinh doanh toàn cầu khác |
Nhận định từ Chuyên gia ExportHelp: thuế suất danh nghĩa 15% chưa phản ánh đủ tổng chi phí thuế. Khi lập kế hoạch tài chính, bạn nên cộng thêm các khoản đóng góp gồm quỹ CSR, phí CCR và Fair Share Contribution, tính theo quy mô doanh thu và thu nhập dự kiến của doanh nghiệp.
2. Thuế suất thuế thu nhập doanh nghiệp tại Mauritius là bao nhiêu và có những ưu đãi nào?
Thuế suất tiêu chuẩn là 15%. Công ty xuất khẩu hàng hóa hoặc sản xuất trong khu Freeport áp dụng thuế suất 3%. Một số loại thu nhập từ nước ngoài có thể được miễn giảm một phần 80% hoặc 95% nếu công ty đáp ứng điều kiện hoạt động thực chất. Lỗ được chuyển sang bù trừ tối đa 5 năm tiếp theo.
2.1 Thuế suất tiêu chuẩn và thuế suất ưu đãi
Theo hướng dẫn kê khai tờ khai thuế thu nhập công ty năm tính thuế 2025-2026 của MRA, thuế suất 15% áp dụng cho mọi công ty, trừ các trường hợp được áp dụng thuế suất giảm 3%, bao gồm:
- Công ty xuất khẩu hàng hóa (áp dụng từ 01/07/2017);
- Công ty sản xuất trong khu Freeport.
Ngân hàng chịu thêm khoản thuế đặc biệt (special levy) theo quy định riêng. Nếu doanh nghiệp bạn hoạt động trong lĩnh vực ngân hàng, bạn cần được tư vấn chuyên sâu theo giấy phép cụ thể.
2.2 Miễn giảm một phần 80% hoặc 95% và điều kiện áp dụng
Theo MRA, công ty có thu nhập từ nước ngoài có thể được miễn giảm một phần 80% hoặc 95% nếu đáp ứng các điều kiện quy định, ví dụ:
- Miễn 80% với cổ tức từ nước ngoài;
- Miễn 80% với tiền lãi (đối với công ty không phải ngân hàng);
- Miễn 95% với tiền lãi của quỹ đầu tư tập thể (Collective Investment Scheme) hoặc quỹ đóng (Closed-End Fund).
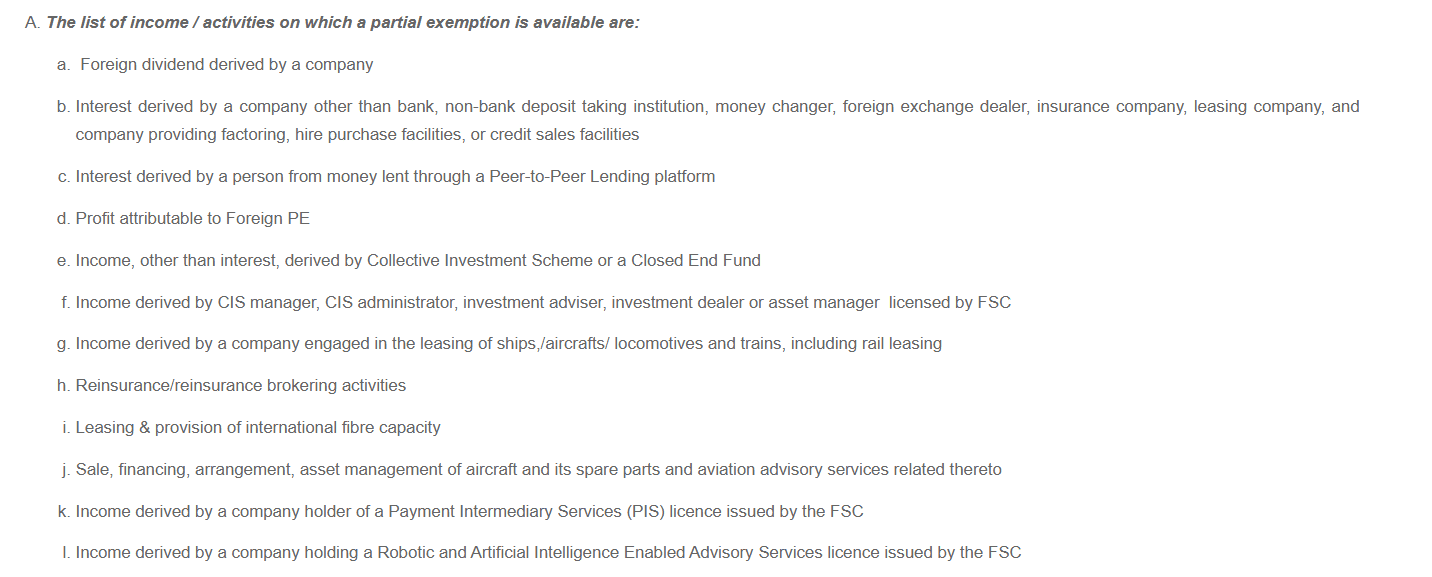
Hình: Danh sách các khoản thu nhập, hoạt động được hưởng miễn thuế một phần
Điều kiện chung: công ty phải thực hiện hoạt động cốt lõi tạo thu nhập tại Mauritius (core income generating activities), sử dụng đủ nhân sự có năng lực phù hợp và có mức chi tiêu tối thiểu tương xứng với quy mô hoạt động.
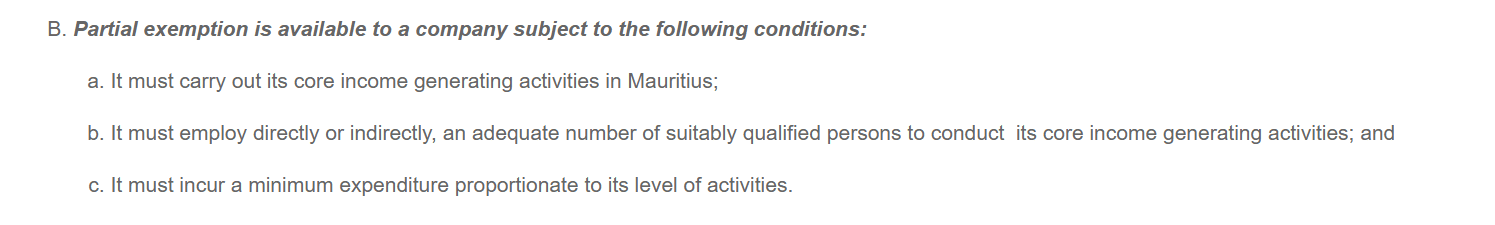
Ba điều kiện về hoạt động thực chất để được hưởng miễn giảm thuế một phần
Lưu ý quan trọng: theo MRA, công ty đã áp dụng miễn giảm một phần cho một khoản thu nhập thì không được khấu trừ thuế đã nộp ở nước ngoài (foreign tax credit) đối với khoản thu nhập đó. Bạn có thể xem thêm điều kiện hoạt động thực chất của GBC tại bài viết thành lập công ty GBC tại Mauritius.
2.3 Chuyển lỗ sang các năm sau
Theo MRA, khoản lỗ chưa được bù trừ có thể chuyển sang bù trừ với thu nhập của 5 năm tính thuế tiếp theo, với điều kiện công ty duy trì sự liên tục về cơ cấu sở hữu. Cụ thể, cơ cấu cổ đông của công ty không thay đổi quá 50%.
Ngoài ra, lỗ phát sinh từ khấu hao tài sản cố định đối với chi phí đầu tư từ 01/07/2006 không bị giới hạn bởi thời hạn 5 năm.
2.4 Thuế bổ sung tối thiểu nội địa (QDMTT) đối với tập đoàn đa quốc gia
Mauritius áp dụng thuế bổ sung tối thiểu nội địa đạt chuẩn (Qualified Domestic Minimum Top-up Tax, QDMTT) từ năm tính thuế bắt đầu 01/07/2025. Đây là nội địa hóa của quy tắc thuế tối thiểu toàn cầu (Trụ cột 2, Pillar Two) do OECD và G20 đề xuất.
Theo hướng dẫn QDMTT của MRA (tháng 9/2026), quy định này áp dụng với tập đoàn đa quốc gia có doanh thu hợp nhất từ 750 triệu EUR trở lên trong ít nhất 2 trên 4 năm tài chính gần nhất, khi thuế suất thực tế tại Mauritius thấp hơn 15%. Phần lớn doanh nghiệp vừa và nhỏ, bao gồm đa số doanh nghiệp Việt Nam đầu tư ra nước ngoài, không thuộc diện áp dụng.
3. Ngoài thuế thu nhập, doanh nghiệp tại Mauritius còn những khoản thuế, đóng góp nào?
Ngoài thuế thu nhập doanh nghiệp, doanh nghiệp có thể phải đăng ký và nộp VAT, trích lập quỹ CSR, nộp phí trách nhiệm khí hậu và khoản đóng góp công bằng. Mỗi khoản có ngưỡng áp dụng và đối tượng loại trừ riêng, vì vậy bạn cần xác định sớm doanh nghiệp mình thuộc diện nào.
3.1 Thuế giá trị gia tăng (VAT)
Theo hướng dẫn đăng ký VAT của MRA (tháng 9/2025):
- Thuế suất VAT tiêu chuẩn là 15%;
- Từ 01/10/2025, ngưỡng đăng ký VAT bắt buộc giảm từ 6 triệu MUR xuống 3 triệu MUR doanh thu chịu thuế;
- Doanh nghiệp có thể đăng ký VAT ngay khi đăng ký kinh doanh qua hệ thống của Cơ quan Đăng ký Công ty và Doanh nghiệp (CBRD);
- Doanh nghiệp chỉ có hoạt động thuộc diện miễn VAT thì không được đăng ký VAT.
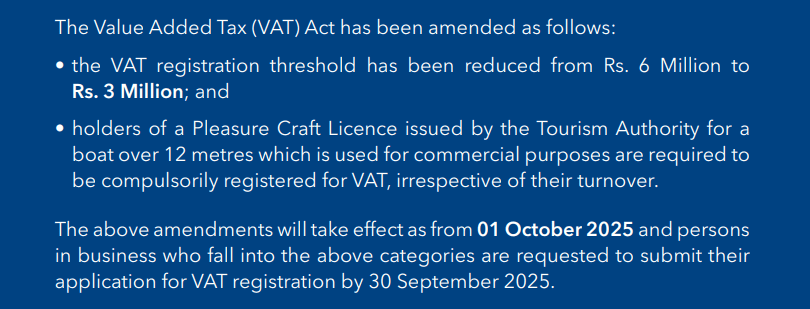
Ngưỡng đăng ký VAT bắt buộc giảm từ 6 triệu xuống 3 triệu Rupee, áp dụng từ 01/10/2025
3.2 Quỹ trách nhiệm xã hội doanh nghiệp (CSR)
Theo MRA, mọi công ty phải lập quỹ CSR bằng 2% thu nhập chịu thuế của năm trước và nộp một phần quỹ này cho MRA:
- Quỹ lập từ 01/01/2019 đến 31/12/2025: tỷ lệ phải nộp ít nhất 75%;
- Quỹ lập từ 01/01/2026 trở đi: tỷ lệ phải nộp ít nhất 50% (MRA, Notes 2026-2027).
Một số công ty được loại trừ, ví dụ công ty đã chọn nộp thuế theo phương pháp ấn định (presumptive tax).
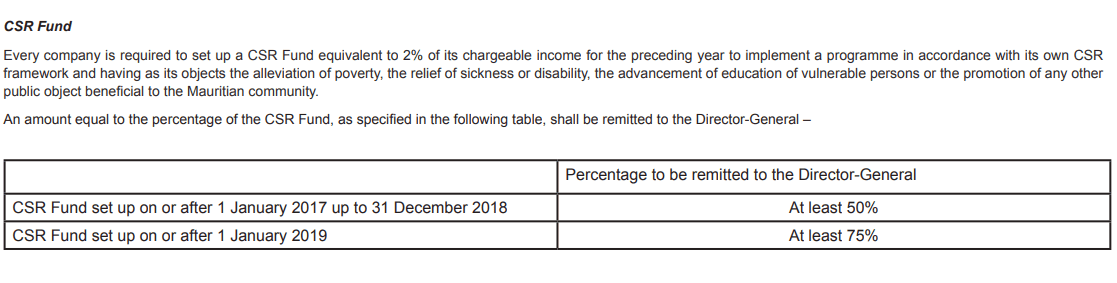
Quy định trích lập quỹ CSR bằng 2% thu nhập chịu thuế và tỷ lệ phải nộp cho MRA
3.3 Phí trách nhiệm khí hậu (CCR Levy)
Theo MRA, từ năm tính thuế bắt đầu 01/07/2024, công ty phải nộp phí trách nhiệm khí hậu bằng 2% thu nhập chịu thuế. Công ty có doanh thu trong năm tính thuế không vượt quá 50 triệu MUR không phải nộp khoản phí này.
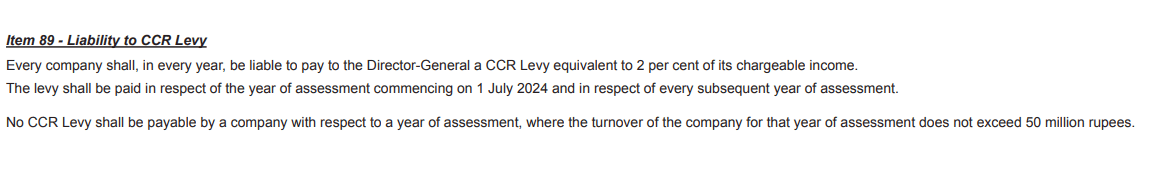
Phí trách nhiệm khí hậu (CCR Levy) 2% thu nhập chịu thuế, áp dụng từ năm tính thuế bắt đầu 01/07/2024
3.5 Thuế khấu trừ tại nguồn đối với thanh toán ra nước ngoài
Khi doanh nghiệp tại Mauritius trả cổ tức, tiền lãi hoặc tiền bản quyền cho bên nước ngoài, mức thuế khấu trừ tại nguồn (withholding tax) có thể được giới hạn theo Hiệp định tránh đánh thuế hai lần (DTAA) giữa Mauritius và quốc gia của bên nhận.
MRA công bố bảng thuế suất tối đa theo từng hiệp định đối với cổ tức, tiền lãi và tiền bản quyền. Mức áp dụng cụ thể cần được xác định theo từng giao dịch và quốc gia của bên nhận.
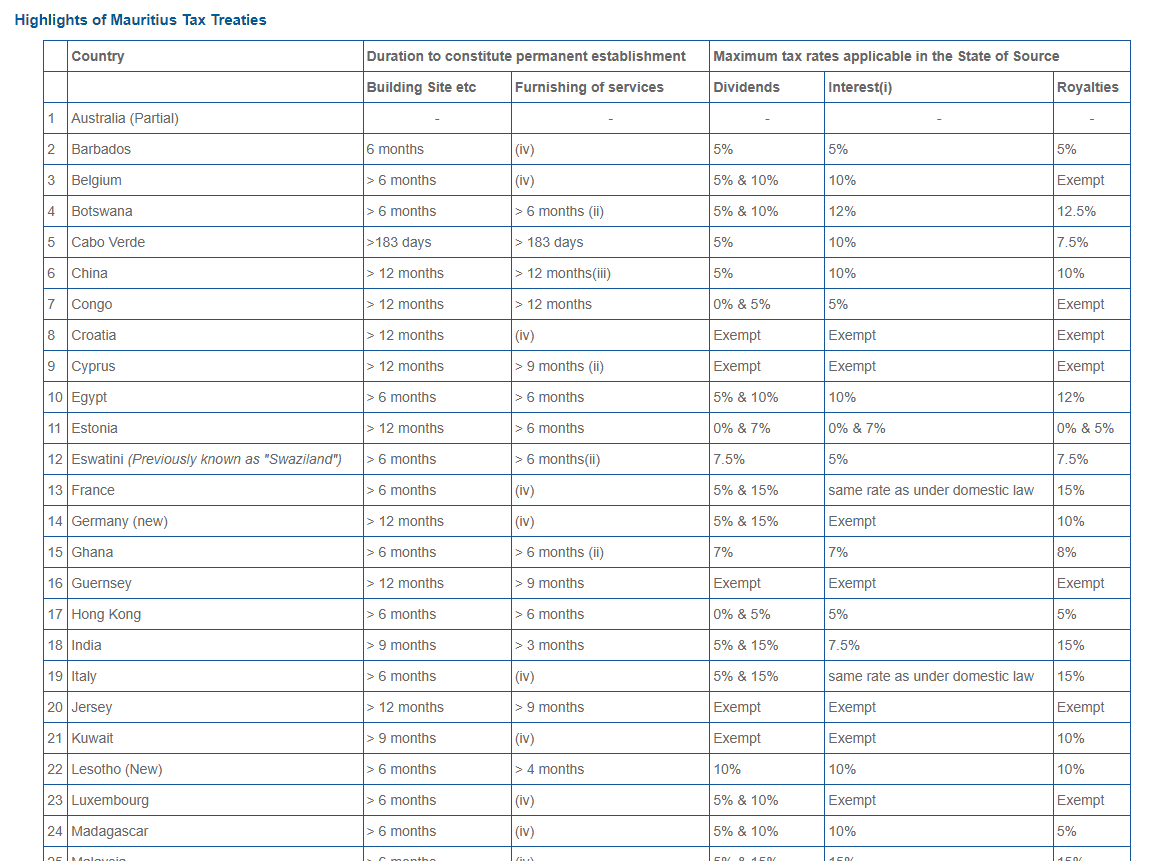
Trích bảng thuế suất tối đa tại nước nguồn với cổ tức, tiền lãi và tiền bản quyền theo các Hiệp định tránh đánh thuế hai lần của Mauritius
4. Doanh nghiệp kê khai và nộp thuế tại Mauritius như thế nào?
Doanh nghiệp tại Mauritius nộp tờ khai thuế thu nhập trực tuyến trong vòng 6 tháng kể từ cuối tháng kết thúc kỳ kế toán, và nộp thuế tạm tính theo quý nếu doanh thu từ 10 triệu MUR trở lên. Nộp chậm sẽ bị phạt và tính lãi, vì vậy bạn nên thiết lập lịch tuân thủ ngay từ khi thành lập công ty.
4.1 Hạn nộp tờ khai và cơ chế nộp thuế tạm tính (APS)
- Mọi công ty, dù có phải nộp thuế hay không, đều nộp tờ khai thuế thu nhập chậm nhất 6 tháng kể từ cuối tháng kết thúc kỳ kế toán. Với công ty có năm tài chính kết thúc ngày 30/6 hoặc 31/12, hạn nộp là 2 ngày làm việc trước cuối tháng 12 hoặc tháng 6 năm tiếp theo;
- Công ty có doanh thu từ 10 triệu MUR/năm trở lên nộp bản kê thuế tạm tính theo quý (Advance Payment System, APS) (MRA);
- Tờ khai điều chỉnh không được nộp quá 3 năm sau năm tính thuế liên quan, trừ trường hợp thu nhập chưa kê khai hoặc kê khai thiếu.
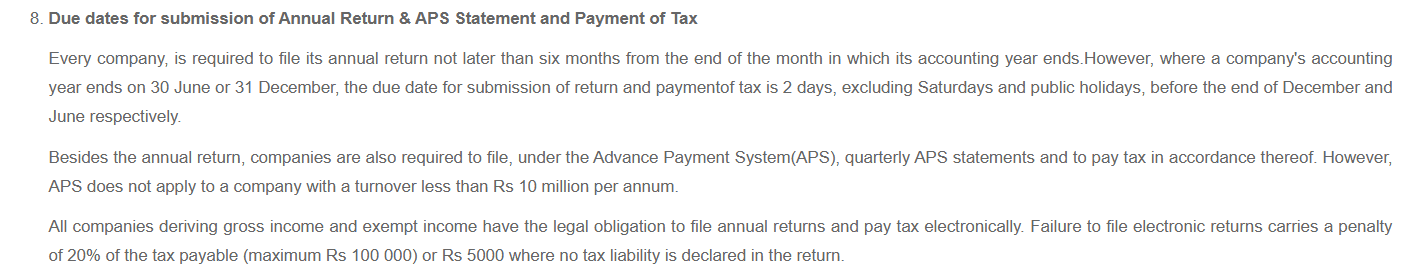
Hạn nộp tờ khai thuế thu nhập, bản kê APS và nghĩa vụ nộp thuế điện tử của công ty tại Mauritius
4.2 Mức phạt khi kê khai, nộp thuế chậm
Để bạn thấy rõ chi phí phát sinh khi chậm trễ và ưu tiên lịch tuân thủ, Chuyên gia ExportHelp tổng hợp các mức phạt chính theo MRA:
| Vi phạm | Mức phạt |
| Nộp tờ khai chậm | 2.000 MUR mỗi tháng hoặc một phần tháng; tối đa 20.000 MUR với GBC và công ty có doanh thu trên 10 triệu MUR; tối đa 5.000 MUR với công ty khác |
| Không nộp tờ khai điện tử | 20% số thuế phải nộp, tối đa 100.000 MUR; 5.000 MUR nếu không phát sinh thuế phải nộp |
| Nộp thuế chậm | Lãi 0,5% mỗi tháng hoặc một phần tháng trên số thuế chưa nộp, cùng khoản phạt chậm nộp theo quy định |
| Kê khai lỗ vượt thực tế | Tối đa 5% số lỗ kê khai vượt |
| Đề nghị hoàn thuế vượt thực tế | Tối đa 25% số tiền hoàn vượt |
4.3 Hiệp định tránh đánh thuế hai lần và Giấy chứng nhận cư trú thuế
Mauritius đã ký kết 45 Hiệp định tránh đánh thuế hai lần (DTAA) đang có hiệu lực (theo công bố hiện hành của MRA), danh sách cập nhật tại trang DTAA của MRA.
Để áp dụng hiệp định tại quốc gia đối tác, công ty cư trú thuế tại Mauritius thường cần Giấy chứng nhận cư trú thuế (Tax Residence Certificate, TRC). Theo thông cáo của MRA ngày 06/01/2022:
- TRC được nộp trực tuyến, xử lý trong 7 ngày làm việc khi hồ sơ đủ điều kiện (thời gian thực tế có thể dài hơn tùy mức độ đầy đủ của hồ sơ);
- TRC có hiệu lực không quá 1 năm;
- Hồ sơ của công ty có Global Business Licence được chuyển qua Ủy ban Dịch vụ Tài chính (FSC) trước khi MRA xử lý.
4.4 Lưu ý dành cho doanh nghiệp Việt Nam
- Việt Nam và Mauritius chưa có DTAA hiệu lực. Theo MRA, Việt Nam nằm trong nhóm các quốc gia đang đàm phán hiệp định với Mauritius, do đó các khoản thanh toán giữa hai nước (cổ tức, tiền lãi, bản quyền) hiện chưa được áp dụng mức thuế ưu đãi theo hiệp định;
- Việt Nam nằm trong danh sách khu vực tài phán phải báo cáo theo Chuẩn mực báo cáo chung (Common Reporting Standard, CRS) năm 2026 của MRA. Thông tin chủ sở hữu hưởng lợi cần nhất quán giữa hồ sơ công ty, ngân hàng và cơ quan thuế ở cả hai phía;
- Nghĩa vụ thuế tại Mauritius không thay thế nghĩa vụ tại Việt Nam. Bạn nên tham vấn chuyên gia thuế tại Việt Nam về nghĩa vụ thuế đối với thu nhập từ khoản đầu tư ra nước ngoài.
Theo chia sẻ của Chuyên gia ExportHelp: với doanh nghiệp Việt Nam, điều quan trọng là tính tổng nghĩa vụ thuế ở cả hai phía ngay từ khi lập kế hoạch đầu tư. Khi chưa có DTAA giữa hai nước, việc giữ hồ sơ kế toán và chứng từ giao dịch rõ ràng, nhất quán sẽ giúp doanh nghiệp giải trình thuận lợi với cơ quan thuế ở cả Mauritius và Việt Nam.
5. ExportHelp hỗ trợ bạn tuân thủ thuế doanh nghiệp tại Mauritius như thế nào?
Với đội ngũ chuyên gia hơn 10 năm kinh nghiệm, trụ sở tại Singapore, văn phòng tại TP.HCM và mạng lưới hoạt động tại hơn 10 quốc gia, ExportHelp đồng hành cùng bạn trong việc lập kế hoạch và tuân thủ thuế tại Mauritius:
- Tư vấn loại hình công ty phù hợp (GBC, công ty nội địa, Authorised Company) và nghĩa vụ thuế tương ứng ngay từ khâu thành lập công ty tại Mauritius.
- Phối hợp với đối tác được cấp phép tại Mauritius trong kế toán, lập báo cáo tài chính và kê khai thuế.
- Thiết lập lịch tuân thủ trọn gói: tờ khai thuế thu nhập, APS, VAT, quỹ CSR, CCR Levy và Fair Share Contribution.
- Hỗ trợ hồ sơ xin TRC khi doanh nghiệp cần áp dụng ưu đãi theo hiệp định thuế.
- Báo giá tách riêng từng khoản phí và xác nhận phạm vi dịch vụ bằng văn bản trước khi ký hợp đồng.
Liên hệ ExportHelp để được đánh giá nghĩa vụ thuế tại Mauritius theo mô hình kinh doanh cụ thể của doanh nghiệp bạn.
6. Những câu hỏi thường gặp về thuế doanh nghiệp tại Mauritius

Thuế suất tiêu chuẩn là 15%. Công ty xuất khẩu hàng hóa hoặc sản xuất trong khu Freeport áp dụng thuế suất 3% (theo hướng dẫn 2025-2026 của MRA).
Có. GBC là công ty cư trú thuế, chịu thuế suất 15% và có thể được miễn giảm một phần 80% hoặc 95% với một số loại thu nhập từ nước ngoài nếu đáp ứng điều kiện hoạt động thực chất của MRA. GBC không thuộc diện nộp khoản đóng góp công bằng (Fair Share Contribution).
Không. Theo EDB, Authorised Company được coi là không cư trú thuế và không chịu thuế thu nhập tại Mauritius, nhưng vẫn phải nộp tờ khai thu nhập cho MRA trong vòng 6 tháng sau khi kết thúc năm tài chính.
Từ 01/10/2025, doanh nghiệp có doanh thu chịu thuế vượt hoặc dự kiến vượt 3 triệu MUR phải đăng ký VAT bắt buộc. Thuế suất VAT tiêu chuẩn là 15% (theo hướng dẫn VAT của MRA, 9/2025).
Đây là khoản đóng góp áp dụng với thu nhập phát sinh từ 01/07/2025 đến 30/06/2028, mức 5% (công ty chịu thuế suất 15%) hoặc 2% (công ty chịu thuế suất 3%), dành cho công ty có doanh thu trên 24 triệu MUR (hoặc thuộc diện đăng ký VAT) và thu nhập chịu thuế trên 24 triệu MUR trong năm kế toán. Pháp nhân kinh doanh toàn cầu (trong đó có GBC) không thuộc diện áp dụng (MRA).
Chậm nhất 6 tháng kể từ cuối tháng kết thúc kỳ kế toán. Mọi công ty đều phải nộp tờ khai, kể cả khi không phát sinh thuế phải nộp (MRA).
Chưa. Tính đến thời điểm viết bài, không có DTAA hiệu lực giữa Việt Nam và Mauritius; Việt Nam nằm trong nhóm các quốc gia đang đàm phán với Mauritius theo công bố của MRA.
Có. Chuyên gia ExportHelp tư vấn nghĩa vụ thuế, thiết lập lịch tuân thủ và phối hợp với đối tác được cấp phép tại Mauritius trong kế toán, kê khai thuế. Phạm vi dịch vụ và chi phí được xác nhận bằng văn bản trước khi bạn ký hợp đồng.

Bạn đang tìm mô hình công ty linh hoạt, bảo mật cao và tối ưu thuế để phát triển toàn cầu? ExportHelp chính là đối tác đáng tin cậy mà bạn cần.
ExportHelp – chuyên gia tư vấn quốc tế giàu kinh nghiệm, tự hào đồng hành cùng các doanh nghiệp xuất nhập khẩu, mở công ty tại các quốc gia như BVI, Belize, Seychelle một cách nhanh chóng, đúng luật và bảo mật:
-
![icon]() Đăng ký công ty offshore chỉ trong 3–7 ngày làm việc
![icon]() Hỗ trợ chọn quốc gia phù hợp với mô hình kinh doanh và mục tiêu thuế
![icon]() Hỗ trợ mở tài khoản ngân hàng quốc tế uy tín
![icon]() Hỗ trợ pháp lý, khai thuế và tuân thủ theo từng khu vực
![icon]() Bảo mật thông tin, hỗ trợ liên tục để doanh nghiệp yên tâm hoạt động
![icon]() Hỗ trợ độc quyền dành cho Doanh nghiệp yên tâm phát triển bền vững
 Đăng ký công ty offshore
ExportHelp tự hào giúp bạn xây dựng nền tảng vững chắc để phát triển bền vững tại thị trường quốc tế chuyên nghiệp, đúng luật, minh bạch.
500
doanh nghiệp được mở

95%
hồ sơ hoàn thành trong 24 - 48 giờ
40
ngân hàng quốc tế được hợp tác
Bài viết này được đăng vào ngày 02/11/2026 và thuộc sở hữu độc quyền của ExportHelp.
- ExportHelp giữ toàn quyền đối với nội dung, hình ảnh và dữ liệu được trình bày trong bài viết này.
- Mọi hành vi sao chép mà không được sự đồng ý bằng văn bản từ ExportHelp đều là vi phạm bản quyền.
- ExportHelp sẽ chủ động báo cáo mọi hành vi vi phạm lên DMCA và Google để xử lý theo đúng quy định.
- Nếu bạn muốn sử dụng nội dung của Exporthelp, hãy liên hệ trực tiếp với ExportHelp và đính kèm đường dẫn về bài viết gốc để ghi nhận nguồn.
- ExportHelp đánh giá cao sự tôn trọng bản quyền và tinh thần chia sẻ minh bạch.
Nội dung trong bài viết này được ExportHelp cung cấp nhằm mục đích tham khảo và chia sẻ kiến thức chung, cụ thể:
- Thông tin trong bài không cấu thành tư vấn pháp lý, thuế, hải quan hoặc tư vấn chuyên môn cụ thể cho từng trường hợp.
- Quy định và chính sách có thể thay đổi theo thời gian, vì vậy một số thông tin có thể chưa được cập nhật tại thời điểm bạn đọc bài viết.
- ExportHelp khuyến nghị cá nhân và doanh nghiệp nên tham vấn chuyên gia hoặc cơ quan có thẩm quyền trước khi đưa ra quyết định cuối cùng.
- ExportHelp không chịu trách nhiệm đối với bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết mà không có sự tư vấn chuyên môn phù hợp.