1. Economic Substance tại Marshall Islands là gì?
Economic Substance là yêu cầu doanh nghiệp phải có mức độ hiện diện kinh tế thực chất phù hợp với hoạt động kinh doanh và thu nhập mà doanh nghiệp tạo ra tại Marshall Islands.
Khi một đối tượng thuộc phạm vi áp dụng (Relevant Entity) phát sinh thu nhập từ hoạt động thuộc phạm vi điều chỉnh (Relevant Activity), doanh nghiệp phải đáp ứng các yêu cầu về Economic Substance đối với phần hoạt động thuộc phạm vi điều chỉnh.
Tùy thuộc vào loại hình doanh nghiệp và hoạt động kinh doanh, công ty Marshall phải chứng minh các yếu tố như:
- Hoạt động được điều hành và quản lý phù hợp tại Marshall Islands.
- Có nhân sự và cơ sở vật chất phù hợp với hoạt động.
- Phát sinh mức chi phí phù hợp với quy mô và mức độ hoạt động.
- Hoạt động tạo thu nhập cốt lõi (Core Income-Generating Activities ("CIGA")) được thực hiện tại Marshall Islands
Yêu cầu về việc chứng minh hoạt động kinh tế thực chất có hiệu lực từ ngày 1/1/2019 được quy định và giám sát trong khuôn khổ Economic Substance Regulations, 2018 và áp dụng cho các kỳ tài chính bắt đầu từ thời điểm này.
2. Economic Substance tại Marshall Islands được áp dụng cho những doanh nghiệp và hoạt động nào?
Economic Substance tại Marshall Islands không áp dụng cho mọi doanh nghiệp. Theo quy định, NRDEs và FMEs là hai nhóm pháp nhân thuộc phạm vi thực hiện báo cáo ESR.
Tuy nhiên, để xác định có phải đáp ứng yêu cầu về Economic Substance hay không, doanh nghiệp bạn cần kiểm tra công ty có thuộc Relevant Entity và có phát sinh thu nhập từ Relevant Activity trong kỳ tài chính hay không.
Các Relevant Activity tại Marshall Islands gồm 9 nhóm:
- Hoạt động trung tâm phân phối và dịch vụ (Distribution and Service Center)
- Hoạt động tài chính và cho thuê (Financing and Leasing)
- Hoạt động quản lý quỹ (Fund Management)
- Hoạt động trụ sở chính (Headquarters)
- Hoạt động công ty nắm giữ vốn (Holding Company)
- Hoạt động kinh doanh liên quan đến tài sản trí tuệ (Intellectual Property)
- Hoạt động vận tải biển (Shipping)
- Hoạt động ngân hàng (Banking)
- Hoạt động bảo hiểm (Insurance)
2.1 Doanh nghiệp thuộc phạm vi áp dụng Economic Substance tại Marshall Islands
Không phải mọi công ty thành lập hoặc đăng ký tại Marshall Islands đều phải đáp ứng yêu cầu Economic Substance. Phạm vi áp dụng được xác định dựa trên loại hình doanh nghiệp/ loại pháp nhân, tình trạng cư trú thuế, hoạt động kinh doanh và thu nhập phát sinh trong kỳ tài chính.
Theo Economic Substance Regulations, 2018 (ESR), quy định tập trung vào hai nhóm công ty chính là:
- Công ty trong nước không cư trú (Non-Resident Domestic Entities ("NRDEs")) và
- Công ty hàng hải nước ngoài (Foreign Maritime Entities ("FMEs")).
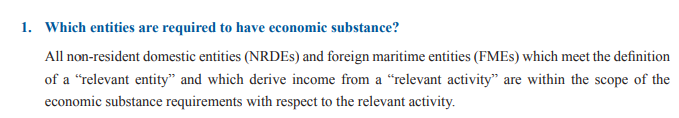
Doanh nghiệp thuộc phạm vi áp dụng Economic Substance tại Marshall Islands
Tuy nhiên, để phát sinh nghĩa vụ đáp ứng Economic Substance, công ty còn phải thuộc nhóm Đối tượng thuộc phạm vi áp dụng (Relevant Entity) và có thu nhập từ Hoạt động thuộc phạm vi điều chỉnh (Relevant Activity) như sau:
- NRDE được xem là Relevant Entity nếu doanh nghiệp là đối tượng cư trú thuế tại Marshall Islands (RMI).
- FMEs được xem là Relevant Entity nếu doanh nghiệp được quản lý và kiểm soát tập trung (centrally managed and controlled) tại Marshall Islands.
 Lưu ý:
NRDE hoặc FMEs có thể được xem là không thuộc phạm vi áp dụng (Non-Relevant Entity) và nằm ngoài phạm vi áp dụng của ESR nếu cung cấp cho Cơ quan Đăng ký doanh nghiệp Marshall Islands (Registrar of Corporations) bằng chứng khách quan chứng minh doanh nghiệp là đối tượng cư trú thuế tại một quốc gia khác ngoài Marshall Islands.
Theo hướng dẫn của Cơ quan Đăng ký doanh nghiệp Marshall Islands, bằng chứng có thể là mã số thuế, giấy chứng nhận cư trú thuế hoặc chứng từ thể hiện nghĩa vụ thuế tại quốc gia đó. Với pháp nhân không bị đánh thuế riêng mà thuế được tính cho chủ sở hữu (disregarded entity) theo luật thuế Hoa Kỳ, có thể nộp bản cam kết có chữ ký của cố vấn thuế độc lập hoặc lãnh đạo cấp cao nhất của công ty (C-level, ví dụ CEO, CFO).
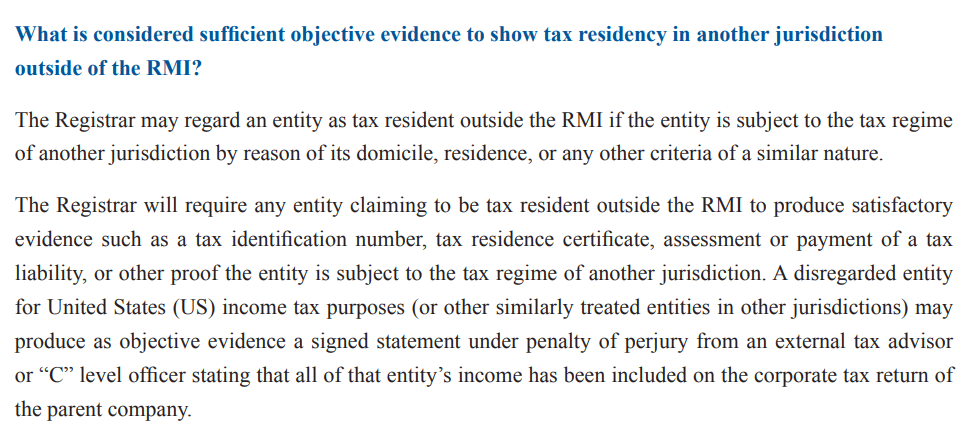
Bằng chứng chứng minh tư cách cư trú thuế tại khu vực pháp lý ngoài RMI
2.2 Những hoạt động thuộc phạm vi cần tuân thủ Economic Substance tại Marshall Islands
Marshall Islands quy định 9 nhóm hoạt động phải xem xét yêu cầu về Economic Substance.
Nếu doanh nghiệp thuộc đối tượng áp dụng (Relevant Entity) có thu nhập từ một trong các hoạt động này, doanh nghiệp cần xác định công ty có phải đáp ứng các yêu cầu về Economic Substance theo ESR hay không.
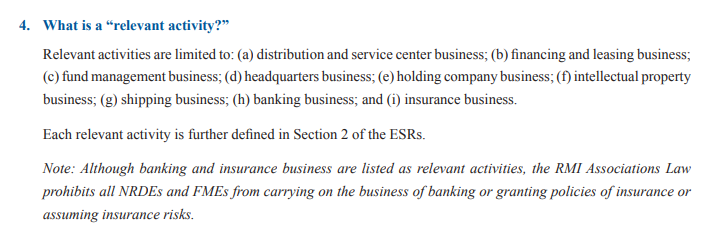
9 nhóm hoạt động thuộc phạm vi Economic Substance tại Marshall Islands
Để công ty Marshall dễ xác định hoạt động nào có thể phát sinh nghĩa vụ Economic Substance, chuyên gia tư vấn doanh nghiệp quốc tế ExportHelp đã tổng hợp 9 nhóm hoạt động thuộc phạm vi áp dụng theo ESR, bao gồm:
| Nhóm hoạt động | Nội dung chính |
| Hoạt động trung tâm phân phối và dịch vụ (Distribution and Service Center Business) |
|
| Hoạt động tài chính và cho thuê (Financing and Leasing Business) |
Cung cấp các khoản tín dụng hoặc hình thức tài trợ có đối giá cho một bên khác. Hoạt động này không bao gồm các hoạt động thuộc nhóm ngân hàng, quản lý quỹ hoặc bảo hiểm. |
| Hoạt động quản lý quỹ (Fund Management Business) |
Quản lý các khoản đầu tư hoặc tài sản của một quỹ đầu tư Ví dụ: Đưa ra quyết định đầu tư, quản lý danh mục đầu tư hoặc thực hiện các chức năng quản lý tài sản theo giấy phép được cấp. |
| Hoạt động trụ sở chính (Headquarters Business) | Cung cấp dịch vụ quản lý cấp cao, đảm nhận hoặc kiểm soát rủi ro trọng yếu, hoặc cung cấp tư vấn thực chất về việc đảm nhận và kiểm soát rủi ro cho doanh nghiệp thuộc cùng tập đoàn. |
| Hoạt động kinh doanh liên quan đến tài sản trí tuệ (Intellectual Property Business, (“IP Business”)) |
Nắm giữ, khai thác hoặc nhận thu nhập từ các tài sản trí tuệ như bản quyền, bằng sáng chế, nhãn hiệu, thương hiệu và bí quyết kỹ thuật (know-how). Lưu ý: ESR cũng có quy định riêng đối với hoạt động sở hữu trí tuệ có rủi ro cao (High Risk IP Business). |
| Hoạt động vận tải biển (Shipping Business) |
Khai thác tàu trong hoạt động vận tải quốc tế để tạo thu nhập từ việc vận chuyển hành khách hoặc hàng hóa. Phạm vi này cũng bao gồm một số hoạt động liên quan trực tiếp hoặc hỗ trợ cho việc khai thác tàu Ví dụ: Cho thuê tàu, quản lý thuyền viên, sở hữu, đăng ký, tài trợ hoặc kiểm định tàu. |
| Hoạt động ngân hàng (Banking Business) |
Hoạt động kinh doanh ngân hàng theo quy định của Luật Ngân hàng năm 1987 của Marshall Islands. Hoạt động ngân hàng được liệt kê là một hoạt động thuộc phạm vi điều chỉnh (Relevant Activity) theo ESR. Tuy nhiên, NRDE và FMEs không được phép thực hiện hoạt động ngân hàng theo quy định của Luật Hiệp hội (Associations Law) của Marshall Islands. |
| Hoạt động bảo hiểm (Insurance Business) |
Hoạt động cấp hợp đồng bảo hiểm hoặc nhận rủi ro bảo hiểm. NRDE và FME không được phép kinh doanh bảo hiểm hoặc nhận rủi ro bảo hiểm theo Luật Hiệp hội (Associations Law) của Marshall Islands. |
Lưu ý:Việc công ty Marshall thực hiện một trong 9 nhóm hoạt động trên không có nghĩa là doanh nghiệp tự động phải đáp ứng Economic Substance.
Nghĩa vụ cần được xác định dựa trên việc doanh nghiệp có phải là Relevant Entity và có thu nhập từ Relevant Activity trong kỳ tài chính hay không.
3. Khi nào doanh nghiệp phải đáp ứng Economic Substance Test tại Marshall?
Trong mỗi kỳ tài chính, khi Relevant Entity phát sinh thu nhập từ một Relevant Activity, doanh nghiệp phải đáp ứng yêu cầu về Economic Substance tại Marshall Islands đối với hoạt động đó.
Doanh nghiệp cần đáp ứng 3 nhóm điều kiện chính:
- Được điều hành và quản lý tại Marshall Islands.
- Có nhân sự, cơ sở vật chất và mức chi phí phù hợp.
- Thực hiện hoạt động tạo thu nhập cốt lõi (Core Income-Generating Activities ("CIGA") tại Marshall Islands.
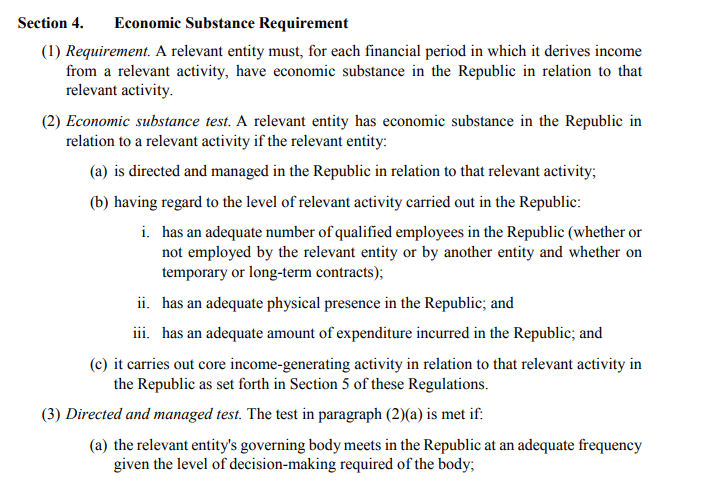
Yêu cầu về chứng minh Economic Substance tại Marshall Islands
Để doanh nghiệp dễ xác định các yêu cầu cần đáp ứng và chuẩn bị cơ sở chứng minh phù hợp, chuyên gia tư vấn doanh nghiệp quốc tế tại ExportHelp đã tổng hợp 3 nhóm điều kiện chính như sau:
| Điều kiện | Yêu cầu doanh nghiệp cần đáp ứng |
| Được điều hành và quản lý tại Marshall Islands |
Để đáp ứng điều kiện này, doanh nghiệp cần chứng minh hoạt động thuộc phạm vi Economic Substance được điều hành và quản lý thực tế tại Marshall Islands, dựa trên các yếu tố chính sau:
|
| Có đủ nhân sự, cơ sở vật chất và chi phí tại Marshall Islands |
Doanh nghiệp cần duy trì nguồn lực phù hợp với quy mô và mức độ hoạt động thuộc phạm vi Economic Substance:
ESR tại Marshall Islands không yêu cầu công ty phải có một mức nhân sự, diện tích hoặc chi phí cố định áp dụng cho mọi công ty. Có thể sử dụng nhân sự do doanh nghiệp khác cung cấp, theo hợp đồng dài hạn hoặc tạm thời, nếu đáp ứng yêu cầu về nguồn lực phù hợp. |
| Thực hiện CIGA tại Marshall Islands |
Doanh nghiệp cần thực hiện các hoạt động cốt lõi tạo ra thu nhập (CIGA) tại Marshall Islands phù hợp với loại Relevant Activity đang thực hiện.
|
Lưu ýĐối với doanh nghiệp có hoạt động sở hữu trí tuệ
Đối với doanh nghiệp thực hiện High Risk IP Business, ESR áp dụng yêu cầu chặt chẽ hơn về hoạt động tạo thu nhập cốt lõi (CIGA). Cụ thể:
- Doanh nghiệp được mặc định là chưa đáp ứng yêu cầu về CIGA trong kỳ tài chính.
- Doanh nghiệp cần cung cấp bằng chứng phù hợp để chứng minh mình thực sự thực hiện các CIGA liên quan tại Marshall Islands.
- Việc chứng minh phải đáp ứng các yêu cầu về bằng chứng và điều kiện theo ESR.
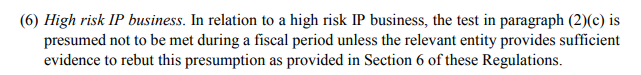
Quy định về High Risk IP Business trong Economic Substance tại Marshall Islands
4. Công ty phải thực hiện ESR Report như thế nào tại Marshall Islands?
Tất cả công ty trong nước không cư trú (NRDEs) và công ty hàng hải nước ngoài (FMEs) phải thực hiện báo cáo ESR Report hằng năm thông qua cổng thông tin trực tuyến của Registrar.
Nghĩa vụ báo cáo vẫn áp dụng đối với công ty không phải Relevant Entity hoặc không phát sinh thu nhập từ hoạt động thuộc phạm vi điều chỉnh (Relevant Income).
Để doanh nghiệp dễ xác định thời hạn, cách thức và các thông tin cần chuẩn bị khi thực hiện ESR Report, chuyên gia tư vấn doanh nghiệp quốc tế tại ExportHelp đã tổng hợp các nội dung chính như sau:
| Nội dung | Thông tin chính |
| Thời hạn báo cáo | Nộp ESR Report hằng năm, trong vòng 12 tháng kể từ ngày kỷ niệm thành lập/đăng ký. |
| Cách nộp | Nộp trực tuyến bằng mã số công ty (Entity Number) và mã truy cập riêng (PIN) do Registrar cấp. |
| Thông tin cần khai báo | Hoạt động kinh doanh, thu nhập, chi phí, tài sản, cơ sở, nhân viên và bằng chứng thực hiện CIGA tại Marshall Islands. |
| Yêu cầu bổ sung | Registrar có thể yêu cầu thêm tài liệu hoặc thông tin để đánh giá Economic Substance. |
| Sau khi nộp báo cáo |
Doanh nghiệp nhận được mã xác nhận. Giấy chứng nhận hoàn thành báo cáo Economic Substance (Certificate of Economic Substance Reporting Compliance (“CESRC”)) thường được cấp trong vòng 72 giờ. |
1. Thời hạn nộp ESR Report tại Marshall Islands
ESR Report được thực hiện hằng năm theo ngày kỷ niệm thành lập hoặc đăng ký của công ty. Doanh nghiệp cần lưu ý:
- Nộp ESR Report trong vòng 12 tháng kể từ ngày kỷ niệm thành lập hoặc đăng ký hằng năm.
- Báo cáo lập cho kỳ tài chính gần nhất đã kết thúc.
- Registrar thông báo thời gian và hạn nộp cùng với hóa đơn hằng năm của công ty.
- Khai báo trực tuyến bằng Entity Number và PIN do Registrar cấp.
2. Nội dung cần có trong báo cáo Economic Substance tại Marshall Islands
Đối với công ty phát sinh thu nhập từ hoạt động thuộc phạm vi điều chỉnh (Relevant Income), báo cáo Economic Substance cần cung cấp các thông tin để Registrar đánh giá hoạt động kinh doanh và việc đáp ứng yêu cầu về Economic Substance tại Marshall Islands, bao gồm:
- Loại hình hoạt động kinh doanh và hoạt động thuộc phạm vi điều chỉnh tương ứng.
- Số tiền và loại thu nhập gộp (Gross Income) phát sinh trong kỳ.
- Chi phí và tài sản liên quan đến hoạt động kinh doanh.
- Cơ sở hoặc văn phòng tại Marshall Islands.
- Số lượng nhân viên, bao gồm nhân viên làm việc toàn thời gian.
- Bằng chứng về việc thực hiện các hoạt động tạo thu nhập cốt lõi (CIGA) tại Marshall Islands.
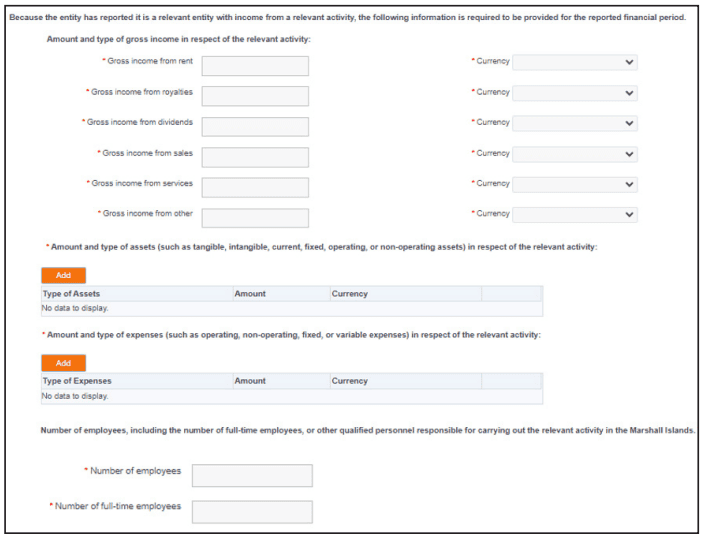
Mẫu khai báo thông tin bổ sung cho Holding Company Business tại Marshall Islands
Ngoài các thông tin trên, Registrar có thể yêu cầu công ty cung cấp thêm tài liệu hoặc thông tin cần thiết để đánh giá việc đáp ứng yêu cầu về Economic Substance.
Sau khi nộp ESR Report, công ty nhận được mã xác nhận (Confirmation Number).
Sau khi hồ sơ được xử lý, công ty thường nhận được Giấy chứng nhận tuân thủ nghĩa vụ báo cáo Economic Substance (CESRC) trong khoảng 72 giờ.
Lưu ý: Không phát sinh nghĩa vụ đáp ứng yêu cầu về Economic Substance không đồng nghĩa với việc được miễn nghĩa vụ báo cáo. NRDEs và FMEs vẫn phải thực hiện tờ khai Economic Substance hằng năm, kể cả khi không phải là Relevant Entity hoặc không phát sinh thu nhập từ hoạt động thuộc phạm vi điều chỉnh.
3. Quy định áp dụng khi doanh nghiệp không thực hiện ESR Report tại Marshall Islands
Khi Doanh nghiệp tại Marshall không hoàn thành ESR Report đúng hạn, toàn bộ dịch vụ doanh nghiệp dành cho pháp nhân sẽ bị tạm đình chỉ. Trong thời gian đình chỉ, Registrar sẽ không tiếp nhận, cấp hoặc ghi nhận bất kỳ tài liệu nào liên quan đến pháp nhân cho đến khi ESR Report được hoàn tất.
Nếu sau 12 tháng kể từ hạn nộp mà ESR Report vẫn chưa được thực hiện, Registrar of Corporations sẽ hủy tư cách pháp nhân (annul), trừ một số rất ít trường hợp ngoại lệ. Công ty có thể xin khôi phục nhưng phải qua thủ tục hành chính, nộp phí phạt và hoàn tất các ESR Report còn thiếu.
Trường hợp doanh nghiệp không cung cấp thông tin theo thời hạn do Registrar quy định mà không có lý do hợp pháp, hoặc cố ý thay đổi, tiêu hủy, che giấu hoặc loại bỏ thông tin được yêu cầu, doanh nghiệp có thể bị:
- Phạt tiền tối đa USD 10.000.
- Thu hồi giấy tờ thành lập và giải thể pháp nhân hoặc
- Áp dụng đồng thời cả hai hình thức xử phạt.
Đối với trường hợp Relevant Entity không đáp ứng Economic Substance Test trong một kỳ tài chính, doanh nghiệp có thể phải chịu:
- Phạt tiền tối đa USD 50.000 cho kỳ tài chính vi phạm;
- Thu hồi giấy tờ thành lập và giải thể pháp nhân, hoặc
- Áp dụng đồng thời cả hai hình thức xử phạt.
Nếu trong kỳ tài chính tiếp theo, sau khi đã bị xử phạt vì không đáp ứng Economic Substance Test, Registrar tiếp tục xác định công ty Marshall không đáp ứng yêu cầu, mức phạt có thể tăng lên tối đa USD 100.000.
Công ty Marshall cũng có thể bị thu hồi giấy tờ thành lập và giải thể, hoặc áp dụng đồng thời cả phạt tiền và hình thức xử lý này.
Ngoài ra, việc cung cấp thông tin sai lệch hoặc gây hiểu nhầm cho Registrar có thể bị phạt tiền tối đa USD 50.000, thu hồi giấy tờ thành lập và giải thể, hoặc cả hai.
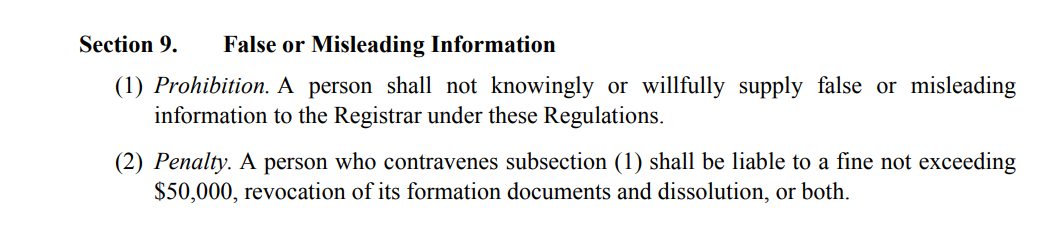
Hình phạt đối với hành vi cung cấp thông tin sai lệch
Mức độ xử lý phụ thuộc vào hành vi vi phạm và việc doanh nghiệp có tiếp tục không đáp ứng Economic Substance trong các kỳ tài chính tiếp theo hay không. Doanh nghiệp cần phân biệt rõ vi phạm nghĩa vụ báo cáo/cung cấp thông tin với không đáp ứng Economic Substance Test, vì hai trường hợp này có mức xử phạt khác nhau.
5. Bạn đã sẵn sàng tuân thủ Economic Substance tại Marshall Islands cùng ExportHelp?
Việc đáp ứng và báo cáo Economic Substance tại Marshall Islands đòi hỏi doanh nghiệp phải xác định đúng phạm vi áp dụng, đánh giá các yêu cầu về hoạt động kinh tế thực chất và chuẩn bị đầy đủ thông tin cho ESR Report theo quy định.
ExportHelp hỗ trợ doanh nghiệp trong toàn bộ quá trình thành lập, vận hành và tuân thủ các nghĩa vụ liên quan tại Marshall Islands:
- Tư vấn và hỗ trợ thành lập công ty tại Marshall Islands.
- Đánh giá phạm vi áp dụng và nghĩa vụ Economic Substance.
- Hướng dẫn chuẩn bị và thực hiện ESR Report đúng thời hạn.
- Hỗ trợ kê khai thuế và thực hiện các nghĩa vụ thuế liên quan.
- Cung cấp dịch vụ kế toán và duy trì hồ sơ doanh nghiệp.
- Đồng hành xử lý các yêu cầu bổ sung hoặc vấn đề phát sinh trong quá trình tuân thủ.
6. Những câu hỏi thường gặp về Economic Substance tại Marshall Islands

Về cơ bản, Marshall Islands có cơ chế Economic Substance tương tự nhiều khu vực offshore khác, nhưng có một số điểm đáng chú ý:
- Non-Resident Domestic Entity (NRDE): Là nhóm công ty thành lập theo luật Marshall Islands nhưng không phải công ty cư trú, thuộc phạm vi báo cáo ESR;
- Foreign Maritime Entity (FME): Là nhóm công ty có đặc thù liên quan đến hoạt động hàng hải và thuộc phạm vi báo cáo ESR.
- Relevant Entity & Relevant Activity: NRDEs và FMEs cần xác định công ty có thuộc Relevant Entity và có phát sinh thu nhập từ Relevant Activity hay không.
- Ngân hàng và bảo hiểm: Dù được liệt kê là Relevant Activity, NRDE và FME không được phép kinh doanh hai lĩnh vực này theo Luật Hiệp hội (Associations Law).
- Báo cáo ESR: NRDEs và FMEs phải nộp ESR Report hằng năm trong vòng 12 tháng kể từ ngày kỷ niệm thành lập/đăng ký. Việc không báo cáo đúng hạn có thể dẫn đến đình chỉ dịch vụ doanh nghiệp và trong một số trường hợp, công ty có thể bị hủy.
Có. Pure Equity Holding Company tại Marshall Islands có thể áp dụng Reduced Economic Substance Test nếu chỉ thực hiện hoạt động nắm giữ cổ phần và phát sinh thu nhập từ cổ tức hoặc lãi vốn, không thực hiện các hoạt động kinh doanh khác, tuy nhiên công ty Holding tại Marshall cũng cần lưu ý:
- Tuân thủ các nghĩa vụ pháp lý và yêu cầu nộp hồ sơ định kỳ hiện hành, bao gồm thanh toán các khoản phí liên quan.
- Duy trì nhân sự và cơ sở vật chất phù hợp tại Marshall Islands để thực hiện hoạt động nắm giữ và quản lý khoản đầu tư, theo hướng dẫn của Registrar, yêu cầu này có thể được đáp ứng bằng việc duy trì đại lý đăng ký (registered agent) tại Marshall Islands.
- Không bắt buộc đáp ứng yêu cầu về việc được điều hành và quản lý tại Marshall Islands như các Relevant Activity khác.
Có thể sử dụng trong một số cấu trúc sở hữu, nhưng công ty cần đánh giá tổng thể trước khi lựa chọn. Khi sử dụng công ty Marshall Islands làm cổ đông, doanh nghiệp cần lưu ý:
- Cấu trúc sở hữu: Xác định rõ quan hệ sở hữu và quyền kiểm soát giữa các pháp nhân.
- Nghĩa vụ thuế: Đánh giá nghĩa vụ thuế có thể phát sinh tại các quốc gia liên quan.
- Chủ sở hữu hưởng lợi (beneficial ownership): Xem xét yêu cầu khai báo và xác định chủ sở hữu hưởng lợi theo quy định.
- Báo cáo và tuân thủ (reporting và compliance): Đảm bảo công ty đáp ứng các yêu cầu báo cáo, hồ sơ doanh nghiệp và tuân thủ tại từng khu vực tài phán, bao gồm ESR Report hằng năm và bài kiểm tra giảm nhẹ nếu là công ty chỉ thuần túy nắm giữ cổ phần.
Công ty nên lựa chọn đơn vị có kinh nghiệm về cấu trúc xuyên biên giới như ExportHelp để được tư vấn và thiết lập cấu trúc phù hợp, thay vì tự thực hiện từng phần riêng lẻ.
Không. Nếu doanh nghiệp không phát sinh Relevant Income từ Relevant Activity trong kỳ tài chính, doanh nghiệp không phải đáp ứng Economic Substance Test đối với hoạt động đó.
Tuy nhiên, NRDEs và FMEs vẫn phải thực hiện ESR Report hằng năm, kể cả khi không phát sinh Relevant Income, để khai báo thông tin theo yêu cầu của Registrar tại Marshall Islands.
Để thực hiện ESR Report trực tuyến tại Marshall Islands, doanh nghiệp cần sử dụng hai thông tin định danh do Registrar cung cấp:
- Mã số công ty (Entity Number): Là mã số của công ty do Marshall Islands Registry cấp. Mã này được dùng để xác định công ty trong hệ thống của Registrar.
- Mã truy cập riêng (Unique PIN, Personal Identification Number)): Là mã PIN riêng của công ty, dùng để đăng nhập và thực hiện ESR Report trên cổng thông tin điện tử. PIN được cung cấp trong Economic Substance Reporting Information and PIN page và gửi kèm hóa đơn thường niên (annual invoice) của công ty.
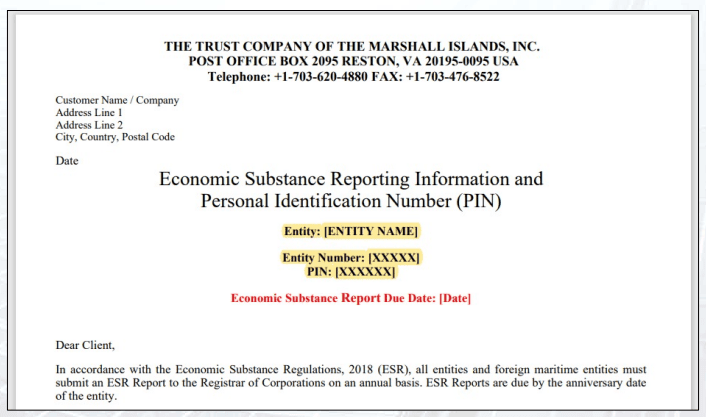
Mẫu thông báo Entity Number và PIN để báo cáo Economic Substance tại Marshall Islands

Bạn muốn xây dựng công ty tại Trung Quốc để dễ dàng giao dịch, xuất nhập khẩu và bán hàng nội địa? ExportHelp chính là đối tác đáng tin cậy mà bạn cần.
ExportHelp - chuyên gia tư vấn quốc tế giàu kinh nghiệm, tự hào đồng hành cùng các doanh nghiệp xuất nhập khẩu, là đối tác am hiểu thị trường và pháp lý Trung Quốc, sẵn sàng đồng hành cùng bạn:
![icon]() Thành lập công ty có vốn nước ngoài (WFOE) tại các thành phố lớn như Thâm Quyến, Quảng Châu, Thượng Hải
![icon]() Đăng ký giấy phép kinh doanh, con dấu, mã số thuế, tài khoản ngân hàng
![icon]() Hỗ trợ thuê văn phòng và tuyển dụng người đại diện hợp pháp tại Trung Quốc
![icon]() Hướng dẫn nộp báo cáo thuế, kê khai kế toán và vận hành theo luật Trung Quốc
![icon]() Tư vấn xin giấy phép ngành nghề, xuất nhập khẩu, thương mại điện tử
![icon]() Hỗ trợ xuyên suốt từ đăng ký đến vận hành ổn định
![icon]() Hỗ trợ độc quyền dành cho Doanh nghiệp yên tâm phát triển bền vững
ExportHelp tự hào giúp bạn xây dựng nền tảng vững chắc để phát triển bền vững tại thị trường quốc tế chuyên nghiệp, đúng luật, minh bạch.
500
doanh nghiệp được mở

95%
hồ sơ hoàn thành trong 24 - 48 giờ
40
ngân hàng quốc tế được hợp tác
Bài viết này được đăng vào ngày 16/10/2026 và thuộc sở hữu độc quyền của ExportHelp.
- ExportHelp giữ toàn quyền đối với nội dung, hình ảnh và dữ liệu được trình bày trong bài viết này.
- Mọi hành vi sao chép mà không được sự đồng ý bằng văn bản từ ExportHelp đều là vi phạm bản quyền.
- ExportHelp sẽ chủ động báo cáo mọi hành vi vi phạm lên DMCA và Google để xử lý theo đúng quy định.
- Nếu bạn muốn sử dụng nội dung của Exporthelp, hãy liên hệ trực tiếp với ExportHelp và đính kèm đường dẫn về bài viết gốc để ghi nhận nguồn.
- ExportHelp đánh giá cao sự tôn trọng bản quyền và tinh thần chia sẻ minh bạch.
Nội dung trong bài viết này được ExportHelp cung cấp nhằm mục đích tham khảo và chia sẻ kiến thức chung, cụ thể:
- Thông tin trong bài không cấu thành tư vấn pháp lý, thuế, hải quan hoặc tư vấn chuyên môn cụ thể cho từng trường hợp.
- Quy định và chính sách có thể thay đổi theo thời gian, vì vậy một số thông tin có thể chưa được cập nhật tại thời điểm bạn đọc bài viết.
- ExportHelp khuyến nghị cá nhân và doanh nghiệp nên tham vấn chuyên gia hoặc cơ quan có thẩm quyền trước khi đưa ra quyết định cuối cùng.
- ExportHelp không chịu trách nhiệm đối với bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết mà không có sự tư vấn chuyên môn phù hợp.