1. Thuế thu nhập doanh nghiệp (EIT) tại Trung Quốc là gì và áp dụng cho đối tượng nào?
Thuế thu nhập doanh nghiệp (EIT) là loại thuế đánh trên thu nhập chịu thuế của doanh nghiệp cư trú và một số doanh nghiệp không cư trú có hoạt động kinh doanh tại Trung Quốc, với thuế suất tiêu chuẩn 25%.
Việc xác định đúng nghĩa vụ thuế ngay từ đầu giúp doanh nghiệp chủ động dự toán chi phí, lựa chọn mô hình hoạt động phù hợp và tránh phát sinh tiền phạt hoặc truy thu do kê khai sai quy định.
1.1 Đối tượng chịu thuế: doanh nghiệp cư trú và doanh nghiệp không cư trú
Đối với doanh nghiệp nước ngoài, việc xác định nghĩa vụ EIT dựa trên tư cách cư trú thuế, sự hiện diện của cơ sở hoặc địa điểm hoạt động tại Trung Quốc và nguồn gốc thu nhập. Các yếu tố này quyết định phạm vi thu nhập chịu EIT của doanh nghiệp.
Để giúp bạn phân biệt rõ hai nhóm đối tượng này, chuyên gia Thuế – Kế toán tại ExportHelp đã tổng hợp bảng so sánh dưới đây về tư cách, phạm vi hiện diện và phạm vi thu nhập chịu EIT theo quy định của pháp luật Trung Quốc:
| Tiêu chí | Doanh nghiệp cư trú (Resident Enterprise) | Doanh nghiệp không cư trú (Non-resident Enterprise) |
| Tư cách | Được thành lập theo pháp luật Trung Quốc hoặc doanh nghiệp được thành lập theo pháp luật nước ngoài nhưng có nơi quản lý thực tế tại Trung Quốc. | Doanh nghiệp được thành lập theo pháp luật nước ngoài và có nơi quản lý thực tế ở ngoài Trung Quốc. |
| Phạm vi hiện diện tại Trung Quốc | Được thành lập tại Trung Quốc hoặc có nơi quản lý thực tế tại Trung Quốc. |
|
| Phạm vi thu nhập chịu EIT | Chịu EIT đối với thu nhập có nguồn gốc từ Trung Quốc và nước ngoài. |
|
1.2 Mức thuế suất EIT tiêu chuẩn tại Trung Quốc
Theo Điều 4 Luật Thuế thu nhập doanh nghiệp Trung Quốc, thuế suất EIT tiêu chuẩn 25% áp dụng cho doanh nghiệp được cấp giấy phép kinh doanh và thành lập tại Trung Quốc (doanh nghiệp cư trú), cùng doanh nghiệp không cư trú có cơ sở tại Trung Quốc đối với thu nhập liên quan đến cơ sở đó.
Đối với doanh nghiệp không cư trú không có cơ sở tại Trung Quốc, hoặc có cơ sở tại Trung Quốc nhưng khoản thu nhập không có liên quan thực tế đến cơ sở đó, doanh nghiệp phải nộp EIT đối với phần thu nhập có nguồn gốc từ Trung Quốc. Theo Điều 4, mức thuế suất theo luật là 20%; tuy nhiên, đối với khoản thu nhập thuộc Điều 27(5), thuế suất được giảm còn 10% theo Điều 91 Quy định thi hành Luật EIT.
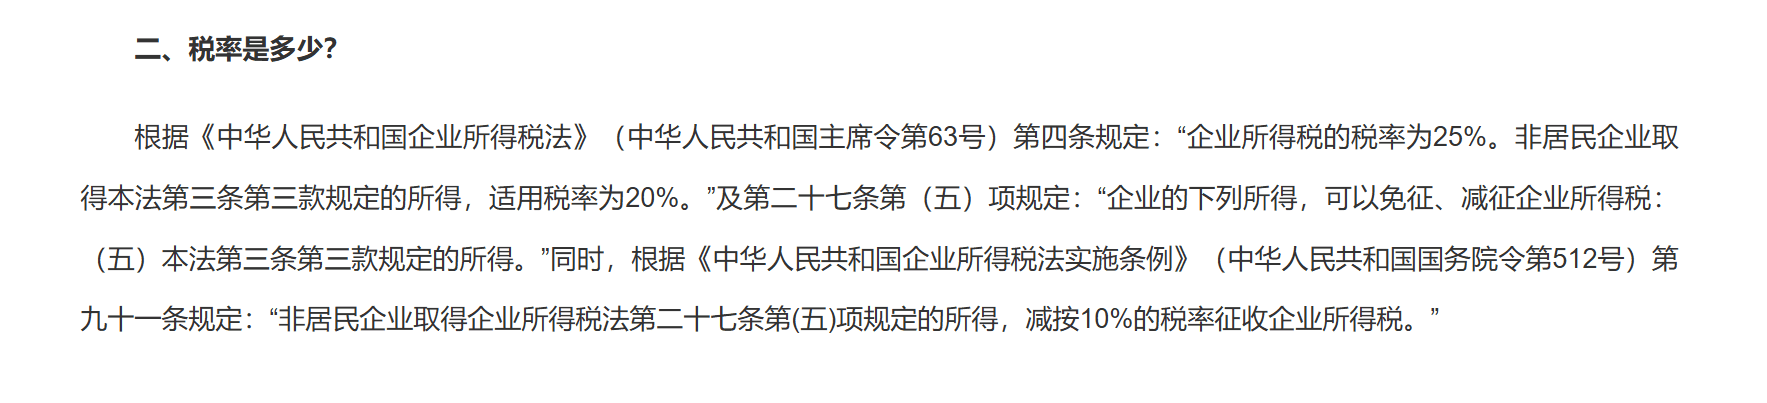
Điều 4 Luật Thuế thu nhập doanh nghiệp Trung Quốc
2. Doanh nghiệp có thể được hưởng những ưu đãi EIT nào tại Trung Quốc?
Trung Quốc hiện có 5 nhóm ưu đãi EIT phổ biến: thuế suất thực tế 5% cho doanh nghiệp nhỏ có lợi nhuận thấp, 15% cho doanh nghiệp công nghệ cao (HNTE) và doanh nghiệp thuộc ngành được khuyến khích tại miền Tây, thuế suất giảm 10% cho một số thu nhập của doanh nghiệp không cư trú, và miễn, giảm EIT đến 10 năm cho doanh nghiệp mạch tích hợp (IC), phần mềm.
Để giúp bạn xác định nhanh nhóm ưu đãi phù hợp, chuyên gia Thuế – Kế toán tại ExportHelp đã tổng hợp bảng tóm tắt dưới đây trước khi phân tích chi tiết từng chính sách.
| Nhóm doanh nghiệp | Mức thuế/Ưu đãi EIT | Điều kiện chính |
| Doanh nghiệp nhỏ và có lợi nhuận thấp | Thuế suất thực tế 5% |
|
| Doanh nghiệp công nghệ cao (HNTE) | 15% | Được công nhận là HNTE và đáp ứng các điều kiện về công nghệ, R&D, nhân sự, sở hữu trí tuệ và thu nhập từ sản phẩm, dịch vụ công nghệ cao. |
| Doanh nghiệp không cư trú không có cơ sở hoặc địa điểm tại Trung Quốc | 20% hoặc 10% | 20% là mức thuế suất theo quy định chung. Một số khoản thu nhập đủ điều kiện được áp dụng mức ưu đãi 10%. |
| Doanh nghiệp thuộc ngành nghề được khuyến khích tại khu vực miền Tây Trung Quốc | 15% | Hoạt động tại khu vực được áp dụng chính sách. Ngành nghề kinh doanh chính thuộc danh mục được khuyến khích. Doanh thu từ hoạt động này chiếm ≥60% tổng doanh thu. |
| Doanh nghiệp mạch tích hợp (IC) và phần mềm được Nhà nước khuyến khích | Miễn EIT đến 10 năm, giảm 50% (12,5%) hoặc thuế suất 10% | Mức ưu đãi phụ thuộc vào loại hình doanh nghiệp, công nghệ, thời gian hoạt động và các điều kiện cụ thể theo danh sách được cơ quan có thẩm quyền phê duyệt |
 Tips
ExportHelp hỗ trợ doanh nghiệp nước ngoài trong quá trình thành lập và vận hành công ty tại Trung Quốc, bao gồm tư vấn về thuế thu nhập doanh nghiệp (EIT), xác định nghĩa vụ thuế và chuẩn bị các hồ sơ thuế phù hợp với hoạt động kinh doanh
1. Ưu đãi cho doanh nghiệp nhỏ và có lợi nhuận thấp (Small Low-Profit Enterprises)
Doanh nghiệp nhỏ và có lợi nhuận thấp được xác định dựa trên 4 tiêu chí về thu nhập chịu thuế, số lao động, tổng tài sản và ngành nghề kinh doanh. Để được công nhận, doanh nghiệp cần đáp ứng đồng thời các điều kiện sau:
- Thu nhập chịu thuế hằng năm: Không vượt quá 3 triệu RMB.
- Số lao động: Không quá 300 người.
- Tổng tài sản: Không quá 50 triệu RMB.
- Ngành nghề kinh doanh: Không thuộc lĩnh vực bị Nhà nước hạn chế hoặc cấm.
Doanh nghiệp đáp ứng các điều kiện trên được tính thu nhập chịu thuế ưu đãi bằng 25% thu nhập chịu thuế thực tế, sau đó áp dụng thuế suất EIT 20%, tương đương thuế suất thực tế 5%.
Chính sách ưu đãi này được áp dụng đến ngày 31/12/2027, doanh nghiệp nên xác nhận lại thời hạn hiệu lực tại thời điểm quyết toán vì chính sách có thể được gia hạn thêm.
Ví dụ: Một doanh nghiệp nhỏ và có lợi nhuận thấp có thu nhập chịu thuế trong năm là 2 triệu RMB và đáp ứng đầy đủ các điều kiện hưởng ưu đãi.
Khi đó:
- Thu nhập chịu thuế ưu đãi: 2.000.000 × 25% = 500.000 RMB
- Thuế EIT phải nộp: 500.000 × 20% = 100.000 RMB
- Thuế suất thực tế: 100.000 ÷ 2.000.000 = 5%
Như vậy, thay vì áp dụng mức thuế suất EIT tiêu chuẩn 25%, doanh nghiệp chỉ phải nộp 100.000 RMB EIT, tương đương 5% thu nhập chịu thuế.
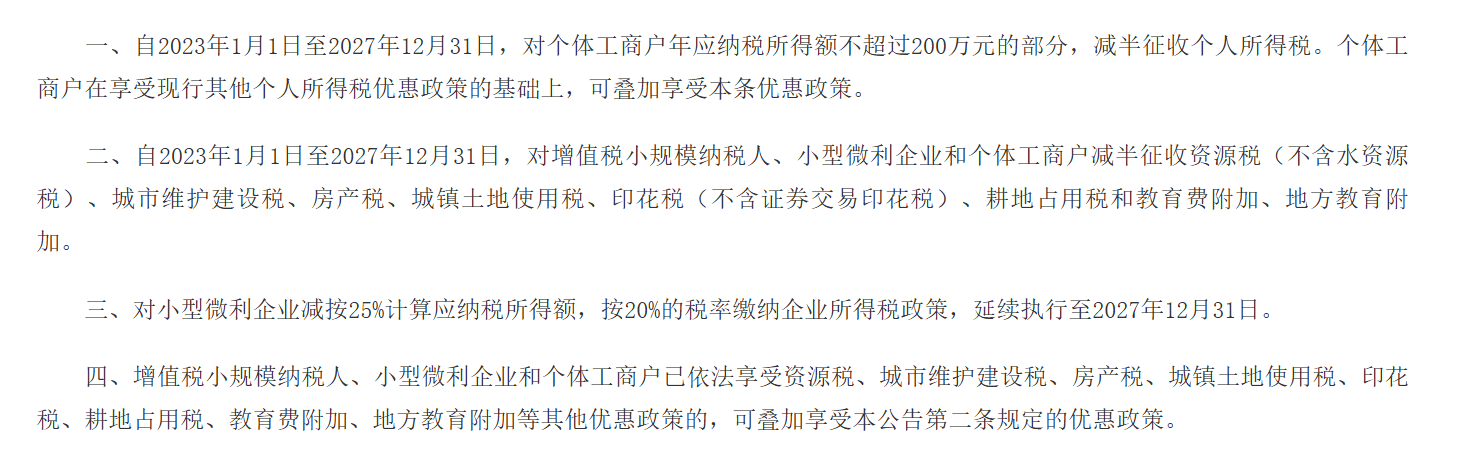
Chính sách giảm 50% các loại thuế và phụ phí cho doanh nghiệp nhỏ
Ngoài ưu đãi EIT, Doanh nghiệp nhỏ và có lợi nhuận thấp còn được hưởng chính sách giảm 50% một số loại thuế và khoản phụ phí trong giai đoạn từ 01/01/2023 – 31/12/2027, bao gồm:
- Thuế tài nguyên, không bao gồm thuế tài nguyên nước.
- Thuế bảo trì và xây dựng đô thị (Urban Maintenance and Construction Tax – UMCT).
- Thuế bất động sản.
- Thuế sử dụng đất đô thị và thị trấn.
- Thuế tem, không bao gồm thuế tem giao dịch chứng khoán.
- Thuế chiếm dụng đất canh tác.
- Phụ phí giáo dục.
- Phụ phí giáo dục địa phương.
2. Ưu đãi cho doanh nghiệp công nghệ cao (HNTE)
Doanh nghiệp công nghệ cao (HNTE) là doanh nghiệp cư trú được đăng ký thành lập tại Trung Quốc, hoạt động liên tục trong lĩnh vực nghiên cứu và phát triển (R&D), chuyển giao thành quả công nghệ thuộc các lĩnh vực công nghệ cao được Nhà nước ưu tiên hỗ trợ, đồng thời hình thành quyền sở hữu trí tuệ cốt lõi để tiến hành hoạt động kinh doanh.
Doanh nghiệp được công nhận là HNTE có thể hưởng thuế suất EIT ưu đãi 15%, thay vì mức thuế suất tiêu chuẩn 25%.
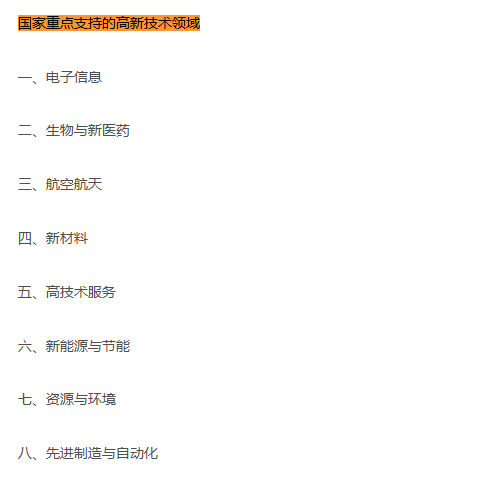
8 lĩnh vực công nghệ cao được Nhà nước Trung Quốc ưu tiên hỗ trợ
Để được công nhận là doanh nghiệp công nghệ cao (HNTE), doanh nghiệp cần đáp ứng các điều kiện chính về quyền sở hữu trí tuệ, nhân sự khoa học – công nghệ, chi phí R&D và thu nhập từ sản phẩm, dịch vụ công nghệ cao:
| Tiêu chí | Điều kiện |
| Quyền sở hữu trí tuệ | Sở hữu quyền sở hữu trí tuệ có vai trò hỗ trợ cốt lõi về công nghệ đối với sản phẩm hoặc dịch vụ chủ yếu của doanh nghiệp. |
| Nhân sự khoa học – công nghệ | Chiếm tối thiểu 10% tổng số lao động của doanh nghiệp trong năm. |
| Chi phí R&D | Trong 3 năm tài chính gần nhất, tỷ lệ chi phí R&D trên tổng doanh thu bán hàng cùng kỳ tối thiểu:
|
| Thu nhập từ sản phẩm, dịch vụ công nghệ cao | Chiếm tối thiểu 60% tổng thu nhập của doanh nghiệp trong năm gần nhất. |
| Thời gian hoạt động | Đã đăng ký thành lập từ 1 năm trở lên tại thời điểm nộp hồ sơ. |
Ví dụ: Một doanh nghiệp phát triển hệ điều hành dành cho máy chủ, thuộc lĩnh vực phần mềm cơ bản trong danh mục công nghệ cao được Nhà nước ưu tiên hỗ trợ, có 10 triệu RMB thu nhập chịu thuế trong năm và đáp ứng đầy đủ các điều kiện để được công nhận là HNTE.
Khi đó, EIT công ty phải nộp được tính như sau:
10.000.000 RMB × 15% = 1.500.000 RMB
Với mức thuế suất tiêu chuẩn 25%, doanh nghiệp sẽ phải nộp 2.500.000 RMB EIT.
Nhờ được áp dụng mức ưu đãi 15%, số thuế EIT giảm 1.000.000 RMB.
3. Ưu đãi cho doanh nghiệp không cư trú không có cơ sở hoặc địa điểm tại Trung Quốc
Doanh nghiệp không cư trú không có cơ sở hoặc địa điểm tại Trung Quốc phải nộp EIT đối với thu nhập phát sinh từ Trung Quốc, với mức thuế suất theo quy định chung là 20%.
Tuy nhiên, theo Điều 91 Quy định thi hành Luật EIT, mức thuế suất này được giảm xuống còn 10% đối với các khoản thu nhập thuộc diện khấu trừ tại nguồn.
Doanh nghiệp đủ điều kiện áp dụng Hiệp định tránh đánh thuế hai lần giữa Trung Quốc và quốc gia cư trú của mình có thể được hưởng mức thuế thấp hơn nữa.
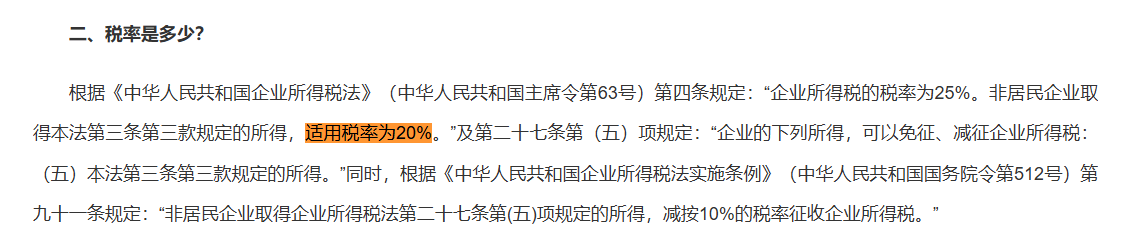
Thuế suất thuế thu nhập doanh nghiệp đối với doanh nghiệp không cư trú tại Trung Quốc.
Ví dụ: Một doanh nghiệp Singapore không có cơ sở hoặc địa điểm hoạt động tại Trung Quốc nhận 1.000.000 RMB tiền bản quyền từ một doanh nghiệp Trung Quốc. Khoản thu nhập này được áp dụng mức thuế suất 10%, nên số thuế EIT phải nộp là:
1.000.000 × 10% = 100.000 RMB
Doanh nghiệp Trung Quốc trả tiền bản quyền sẽ khấu trừ 100.000 RMB tiền thuế trước khi thanh toán cho doanh nghiệp Singapore và nộp khoản thuế này cho cơ quan thuế Trung Quốc thay cho doanh nghiệp Singapore. Vì vậy, phần EIT bị khấu trừ là 100.000 RMB và doanh nghiệp Singapore nhận tối đa 900.000 RMB.
4. Ưu đãi cho doanh nghiệp thuộc ngành nghề được khuyến khích tại khu vực miền Tây Trung Quốc
Doanh nghiệp hoạt động tại khu vực miền Tây Trung Quốc và có ngành nghề thuộc Danh mục ngành nghề được khuyến khích làm hoạt động kinh doanh chính có thể được hưởng thuế suất EIT ưu đãi 15%. Chính sách này được áp dụng từ 01/01/2021 đến 31/12/2030.
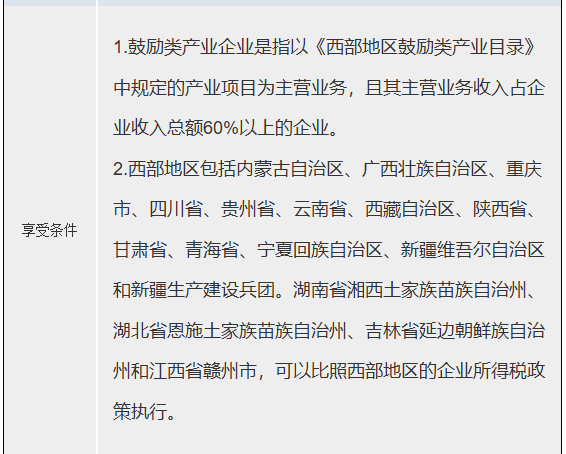
Danh sách các tỉnh, khu tự trị và thành phố thuộc khu vực miền Tây Trung Quốc được áp dụng ưu đãi thuế TNDN
Để áp dụng mức thuế suất EIT ưu đãi 15%, công ty Trung Quốc cần đáp ứng các điều kiện chính sau:
| Tiêu chí | Điều kiện |
| Khu vực hoạt động |
Hoạt động tại 13 đơn vị thuộc khu vực miền Tây Trung Quốc (gồm 12 tỉnh/thành phố và Binh đoàn Sản xuất và Xây dựng Tân Cương, ví dụ Tứ Xuyên, Vân Nam, Thiểm Tây, v.v. Hoặc tại 4 địa phương được áp dụng chính sách tương tự (Tương Tây thuộc Hồ Nam, Ân Thi thuộc Hồ Bắc, Diên Biên thuộc Cát Lâm, Cám Châu thuộc Giang Tây). |
| Ngành nghề kinh doanh |
Hoạt động kinh doanh chính thuộc Danh mục ngành nghề được khuyến khích tại khu vực miền Tây (2025). Danh mục được quy định riêng cho từng tỉnh, khu tự trị, thành phố, nên Doanh nghiệp cần tra cứu theo địa phương đặt trụ sở. |
| Tỷ lệ thu nhập | Thu nhập từ hoạt động kinh doanh chính thuộc ngành nghề được khuyến khích phải chiếm từ 60% tổng thu nhập trở lên trong năm tính thuế. |
5. Ưu đãi cho doanh nghiệp mạch tích hợp (IC) và phần mềm được Nhà nước khuyến khích
Trung Quốc áp dụng các chính sách miễn, giảm EIT và kéo dài thời gian chuyển lỗ đối với một số doanh nghiệp mạch tích hợp (IC) và phần mềm thuộc danh sách được Nhà nước khuyến khích.
Mức ưu đãi được xác định dựa trên loại hình doanh nghiệp, công nghệ và thời gian hoạt động, cụ thể như sau:
| Nhóm doanh nghiệp | Ưu đãi EIT |
| Doanh nghiệp hoặc dự án sản xuất IC có độ rộng đường mạch ≤28nm, thời gian hoạt động ≥15 năm | Miễn EIT 10 năm đầu kể từ thời điểm bắt đầu tính thời gian ưu đãi. |
| Doanh nghiệp hoặc dự án sản xuất IC có độ rộng đường mạch ≤65nm, thời gian hoạt động ≥15 năm |
|
| Doanh nghiệp hoặc dự án sản xuất IC có độ rộng đường mạch ≤130nm, thời gian hoạt động ≥10 năm |
|
|
Doanh nghiệp thiết kế, thiết bị, vật liệu, đóng gói và kiểm thử IC. Doanh nghiệp phần mềm được Nhà nước khuyến khích |
Miễn EIT 2 năm đầu kể từ năm bắt đầu có lợi nhuận. Từ năm thứ 3 đến năm thứ 5, EIT được tính bằng 50% thuế suất 25%, tương đương 12,5%. |
| Doanh nghiệp thiết kế IC trọng điểm và doanh nghiệp phần mềm trọng điểm được Nhà nước khuyến khích | Miễn EIT 5 năm đầu kể từ năm bắt đầu có lợi nhuận. Các năm tiếp theo áp dụng thuế suất EIT 10%. |
| Doanh nghiệp sản xuất IC có độ rộng đường mạch ≤130nm | Các khoản lỗ chưa được bù trừ phát sinh trong 5 năm tính thuế trước năm doanh nghiệp được đưa vào danh sách đủ điều kiện có thể được chuyển sang các năm tiếp theo để bù trừ. Tổng thời gian chuyển lỗ tối đa 10 năm. |
Lưu ýCác ưu đãi trên không tự động áp dụng cho mọi doanh nghiệp hoạt động trong lĩnh vực bán dẫn hoặc phần mềm.
Doanh nghiệp hoặc dự án phải thuộc danh sách đủ điều kiện hưởng ưu đãi do các cơ quan có thẩm quyền như NDRC, MIIT, Bộ Tài chính và Tổng cục Thuế Nhà nước phối hợp xác định.
3. Ngoài thuế thu nhập doanh nghiệp (EIT), công ty tại Trung Quốc cần nộp những loại thuế nào?
Ngoài thuế thu nhập doanh nghiệp (EIT), doanh nghiệp tại Trung Quốc còn có thể phát sinh nghĩa vụ với thuế giá trị gia tăng (VAT), thuế khấu trừ tại nguồn (WHT) và thuế thu nhập cá nhân (IIT), tùy thuộc vào hoạt động kinh doanh, loại giao dịch và nhân sự của doanh nghiệp.
Để giúp bạn nắm được bức tranh tổng thể về nghĩa vụ thuế tại Trung Quốc, chuyên gia Thuế – Kế toán tại ExportHelp đã tổng hợp bảng dưới đây trước khi đi vào phân tích chi tiết từng loại thuế:
| Thuế/Nghĩa vụ | Đối tượng áp dụng | Mức thuế/Quy định chính |
| Thuế giá trị gia tăng (VAT) | Doanh nghiệp bán hàng hóa, cung cấp dịch vụ, chuyển giao tài sản vô hình, bất động sản hoặc nhập khẩu hàng hóa chịu thuế |
Thuế suất chính 13%, 9% và 6%. Một số giao dịch áp dụng 0%. Doanh nghiệp áp dụng phương pháp tính thuế đơn giản chịu VAT theo tỷ lệ thu 3%. |
| Thuế khấu trừ tại nguồn (WHT) | Doanh nghiệp tại Trung Quốc chi trả cổ tức, tiền lãi, tiền thuê, tiền bản quyền cho doanh nghiệp không cư trú |
Khấu trừ EIT 10% trước khi thanh toán. Có thể áp dụng mức thấp hơn theo Hiệp định tránh đánh thuế hai lần (DTA) nếu đáp ứng điều kiện. Kê khai và nộp trong vòng 7 ngày kể từ ngày phát sinh nghĩa vụ khấu trừ. |
| Thuế thu nhập cá nhân (IIT) | Phát sinh khi doanh nghiệp có nhân viên, Cá nhân làm việc tại Trung Quốc và nhận thu nhập chịu thuế |
Doanh nghiệp với tư cách bên khấu trừ thực hiện khấu trừ và nộp IIT thay cho người lao động. Thuế suất tùy loại thu nhập, từ 3% đến 45%, từ 5% đến 35% hoặc 20%. |
1. Thuế giá trị gia tăng (Value-Added Tax)
Thuế giá trị gia tăng (VAT) là thuế gián thu áp dụng đối với hoạt động bán hàng hóa, cung cấp dịch vụ, chuyển giao tài sản vô hình, bất động sản và nhập khẩu hàng hóa thuộc phạm vi chịu thuế tại Trung Quốc.
Theo Luật VAT có hiệu lực từ ngày 01/01/2026, các mức thuế suất VAT chính gồm 13%, 9% và 6%, tùy thuộc vào loại hàng hóa, dịch vụ hoặc giao dịch. Công ty tại Trung Quốc có thể áp dụng kỳ tính thuế 10 ngày, 15 ngày, 1 tháng hoặc 1 quý, do cơ quan thuế có thẩm quyền xác định dựa trên số VAT phải nộp.
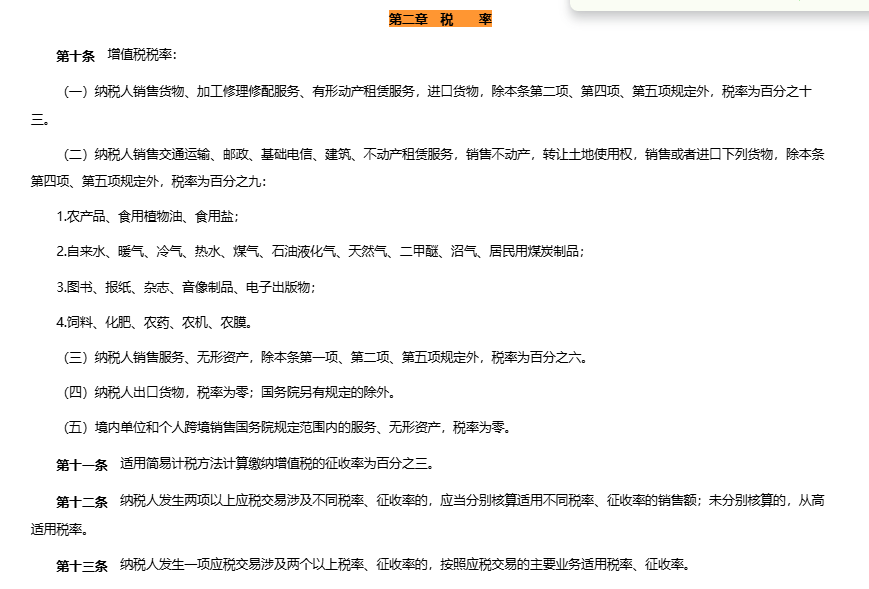
Quy định thuế VAT tại Trung Quốc
Bảng dưới đây, do chuyên gia Thuế – Kế toán tại ExportHelp tổng hợp, giúp bạn tra cứu nhanh mức thuế suất VAT áp dụng theo từng loại hàng hóa, dịch vụ:
| Thuế suất/tỷ lệ thuế | Đối tượng áp dụng |
| 13% | Hàng hóa, dịch vụ gia công, sửa chữa và bảo trì, dịch vụ cho thuê động sản hữu hình, hàng hóa nhập khẩu, trừ các trường hợp áp dụng mức 9% hoặc 0% theo quy định. |
| 9% | Dịch vụ vận tải, dịch vụ bưu chính, dịch vụ viễn thông cơ bản, dịch vụ xây dựng, cho thuê bất động sản, bán bất động sản, chuyển nhượng quyền sử dụng đất, nông sản, dầu thực vật dùng làm thực phẩm và muối ăn, v.v. |
| 6% | Dịch vụ; tài sản vô hình, trừ các trường hợp thuộc mức 13%, 9% hoặc 0% theo quy định. |
| 0% | Hàng hóa xuất khẩu, trừ trường hợp Hội đồng Nhà nước có quy định khác; một số dịch vụ và tài sản vô hình quốc tế thuộc phạm vi do Hội đồng Nhà nước quy định. |
| 3% | Tỷ lệ thu thuế áp dụng khi tính và nộp VAT theo phương pháp tính thuế đơn giản. Từ 01/01/2026 đến 31/12/2027, người nộp thuế quy mô nhỏ được giảm còn 1%, trừ giao dịch bán, cho thuê bất động sản và chuyển nhượng quyền sử dụng đất. |
Lưu ýLưu ý về mức khởi điểm chịu VAT của người nộp thuế quy mô nhỏ:
Từ 01/01/2026 đến 31/12/2027, người nộp thuế quy mô nhỏ có doanh thu chưa vượt 100.000 RMB/tháng hoặc 300.000 RMB/quý, tùy theo kỳ tính thuế, chưa phải nộp VAT. Trường hợp nộp thuế theo từng lần, mức khởi điểm là 1.000 RMB/lần (ngày).
2. Thuế khấu trừ tại nguồn (WHT) tại Trung Quốc
Thuế khấu trừ tại nguồn (WHT) là cơ chế thu EIT đối với một số khoản thu nhập có nguồn gốc từ Trung Quốc của doanh nghiệp không cư trú. Các khoản thu nhập thường thuộc diện này gồm cổ tức, lợi nhuận được chia, tiền lãi, tiền thuê, tiền bản quyền, thu nhập từ chuyển nhượng tài sản và các khoản thu nhập khác theo quy định.
Đối với Doanh nghiệp nước ngoài nhận thu nhập từ Trung Quốc, việc nắm rõ cơ chế WHT giúp xác định ai có trách nhiệm nộp thuế, mức thuế áp dụng và thời hạn thực hiện nghĩa vụ thuế.
Nội dung dưới đây được tổng hợp và biên soạn bởi chuyên gia ExportHelp trong lĩnh vực thuế và tư vấn doanh nghiệp quốc tế, giúp bạn xác định rõ trách nhiệm của từng bên::
- Bên chi trả tại Trung Quốc có trách nhiệm khấu trừ thuế trước khi thanh toán cho doanh nghiệp không cư trú.
- Bên khấu trừ kê khai và nộp số thuế đã khấu trừ trong vòng 7 ngày kể từ ngày phát sinh nghĩa vụ khấu trừ.
- Mức thuế suất theo Luật EIT là 20% đối với các khoản thu nhập thuộc diện khấu trừ tại nguồn, theo Điều 91 Quy định thi hành Luật EIT, mức thuế áp dụng được giảm xuống 10%.
- Doanh nghiệp đáp ứng điều kiện áp dụng Hiệp định tránh đánh thuế hai lần (DTA) có thể được hưởng mức thuế suất thấp hơn theo quy định của hiệp định.
Nếu khoản thanh toán cho doanh nghiệp không cư trú bằng ngoại tệ, thu nhập phải được quy đổi sang RMB theo tỷ giá trung tâm tại ngày phát sinh nghĩa vụ khấu trừ thuế.
Nếu bên có nghĩa vụ khấu trừ không thực hiện hoặc không thể thực hiện việc khấu trừ, doanh nghiệp không cư trú phải tự kê khai và nộp số thuế chưa được khấu trừ tại cơ quan thuế nơi phát sinh thu nhập.
3. Thuế thu nhập cá nhân (Individual Income Tax)
Thuế thu nhập cá nhân (IIT) tại Trung Quốc áp dụng đối với thu nhập chịu thuế của cá nhân. Doanh nghiệp nước ngoài có thể phát sinh nghĩa vụ liên quan đến thuế thu nhập cá nhân (IIT) khi có nhân viên hoặc cá nhân làm việc tại Trung Quốc và nhận thu nhập thuộc diện chịu thuế.
Doanh nghiệp với tư cách là bên khấu trừ có trách nhiệm khấu trừ, kê khai và nộp IIT thay cho người lao động theo quy định.
Thu nhập chịu IIT được chia thành 3 nhóm chính sau đây:
- Thu nhập toàn diện: Áp dụng thuế suất lũy tiến 3%–45% (tiền lương, tiền công, thù lao lao động, nhuận bút và tiền bản quyền)
- Thu nhập từ kinh doanh: Áp dụng thuế suất lũy tiến 5%–35%.
- Các khoản thu nhập tính riêng: Áp dụng thuế suất 20% (Lãi, cổ tức, lợi nhuận, thu nhập từ cho thuê tài sản, chuyển nhượng tài sản và thu nhập bất ngờ).
4. Những khoản chi phí nào được khấu trừ khi tính thuế EIT tại Trung Quốc?
Theo quy định về thuế thu nhập doanh nghiệp (EIT) tại Trung Quốc, doanh nghiệp có thể khấu trừ các chi phí hợp lý phát sinh trong hoạt động sản xuất, kinh doanh khi xác định thu nhập chịu thuế, với điều kiện đáp ứng các yêu cầu về chứng từ và quy định liên quan.
Để giúp bạn tối ưu thu nhập chịu thuế một cách hợp lệ, chuyên gia Thuế – Kế toán tại ExportHelp đã tổng hợp bảng dưới đây về các khoản chi phí được khấu trừ theo hạn mức hoặc điều kiện cụ thể:
| Nhóm chi phí | Hạn mức và điều kiện khấu trừ |
| Tiền lương và phúc lợi nhân viên |
|
| Chi phí tiếp khách (Business Entertainment) | Được khấu trừ 60% chi phí thực tế phát sinh, nhưng không vượt quá 0,5% doanh thu bán hàng, doanh thu kinh doanh trong năm. |
| Quảng cáo và khuyến mại |
Được khấu trừ tối đa 15% doanh thu bán hàng, doanh thu kinh doanh trong năm, phần vượt được chuyển sang các năm sau. Đối với doanh nghiệp sản xuất hoặc kinh doanh mỹ phẩm, dược phẩm và đồ uống (không bao gồm đồ uống có cồn), hạn mức là 30% trong giai đoạn 2026–2027. |
| Nghiên cứu và phát triển (R&D) |
Kể từ 01/01/2023, doanh nghiệp được khấu trừ bổ sung 100% chi phí R&D thực tế phát sinh đối với hoạt động R&D chưa hình thành tài sản vô hình. Trường hợp R&D hình thành tài sản vô hình, doanh nghiệp được khấu hao bổ sung theo 200% chi phí hình thành tài sản vô hình. Việc áp dụng chính sách khấu trừ bổ sung R&D phải đáp ứng phạm vi đối tượng, hoạt động R&D và các yêu cầu quản lý theo quy định liên quan. |
| Lãi vay từ bên liên kết |
Lãi vay hợp lý phục vụ hoạt động sản xuất, kinh doanh được khấu trừ theo quy định.
|
| Khấu hao tài sản cố định |
Được phép khấu trừ khi tính thuế EIT nếu tài sản đủ điều kiện khấu hao và công ty Trung Quốc thực hiện khấu hao theo phương pháp, thời gian quy định.
|
5. Quy trình kê khai và nộp thuế thu nhập doanh nghiệp tại Trung Quốc
Quy trình kê khai EIT tại Trung Quốc gồm 4 bước chính: Đăng ký thông tin thuế, tạm nộp thuế theo tháng hoặc quý, quyết toán thuế cuối năm và lưu giữ hồ sơ thuế, kế toán theo đúng thời hạn pháp luật quy định.
Thuế thu nhập doanh nghiệp (EIT) tại Trung Quốc được kê khai theo tháng hoặc quý và quyết toán vào cuối năm.
Theo Điều 54 Luật Thuế thu nhập doanh nghiệp, công ty Trung Quốc phải nộp tờ khai và tạm nộp EIT trong vòng 15 ngày kể từ ngày kết thúc tháng hoặc quý, tùy theo kỳ kê khai được áp dụng.
Sau khi kết thúc năm tính thuế, công ty phải nộp tờ khai EIT năm và thực hiện quyết toán trong vòng 5 tháng, đồng thời phải đính kèm báo cáo tài chính – kế toán và các tài liệu liên quan khác theo quy định.
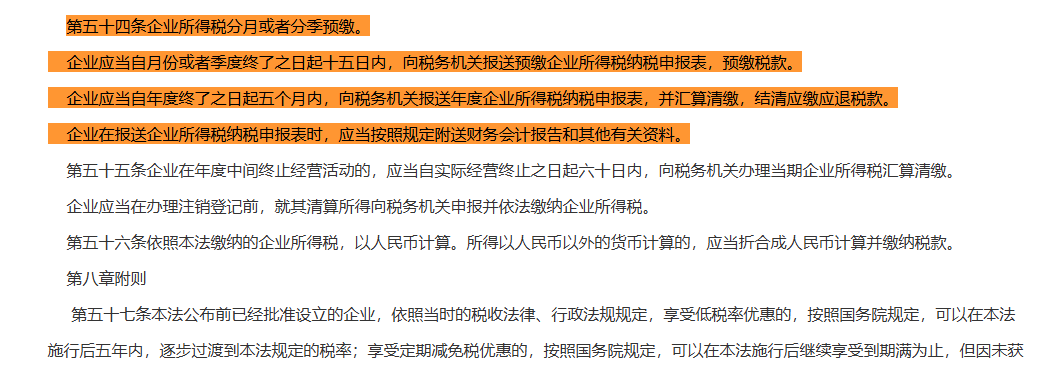
Điều 54 - Quy định về kê khai và tạm nộp thuế thu nhập doanh nghiệp tại Trung Quốc (Nguồn: Cục thuế Trung Quốc (国家税务总局))
1
Bước 1: Đăng ký thông tin thuế với Cục thuế Trung Quốc
Sau khi thành lập công ty tại Trung Quốc, Doanh nghiệp cần hoàn tất thông tin đăng ký thuế với cơ quan thuế quản lý trực tiếp và thiết lập phương thức kê khai thuế phù hợp.
Doanh nghiệp cũng cần kiểm tra và thiết lập quyền truy cập Electronic Tax Bureau (电子税务局) để thực hiện các thủ tục thuế điện tử trong quá trình hoạt động.
Theo kinh nghiệm hỗ trợ Thuế – Kế toán của ExportHelp cho các công ty quốc tế tại Trung Quốc, các công ty lần đầu thành lập doanh nghiệp tại Trung Quốc thường có thể bỏ qua một số bước thiết lập hệ thống thuế ban đầu, trong đó có các thủ tục liên quan đến Golden Tax System (金税系统), khiến Doanh nghiệp gặp khó khăn khi thực hiện các nghĩa vụ thuế và kê khai EIT trong giai đoạn đầu hoạt động.
2
Bước 2: Kê khai và tạm nộp thuế thu nhập doanh nghiệp (EIT)
Trong năm, Công ty tại Trung Quốc cần kê khai và tạm nộp EIT theo tháng hoặc quý, tùy theo phương thức kê khai được áp dụng.
Theo quy định của Trung Quốc, Công ty phải nộp tờ khai và khoản EIT tạm nộp trong vòng 15 ngày kể từ ngày kết thúc kỳ kê khai (tháng/quý).
| Nội dung | Quy định |
| Kỳ tạm nộp EIT | Doanh nghiệp tạm nộp EIT theo tháng hoặc theo quý. |
| Doanh nghiệp tạm nộp EIT theo tháng hoặc theo quý. | Trong vòng 15 ngày kể từ ngày kết thúc tháng hoặc quý. |
| Quyết toán EIT hằng năm | Doanh nghiệp nộp tờ khai EIT hằng năm trong vòng 5 tháng kể từ ngày kết thúc năm tính thuế và quyết toán số thuế phải nộp hoặc được hoàn. |
| Hồ sơ kê khai | Khi nộp tờ khai EIT, doanh nghiệp phải đính kèm báo cáo tài chính và các thông tin liên quan khác theo quy định. |
TipsExportHelp hỗ trợ công ty tại Trung Quốc theo dõi kỳ kê khai, chuẩn bị hồ sơ và thực hiện các thủ tục thuế cần thiết, giúp đảm bảo nghĩa vụ EIT được thực hiện đúng thời hạn.
3
Bước 3: Nộp quyết toán và hoàn tất nghĩa vụ thuế
Sau khi kết thúc năm tính thuế, Công ty tại Trung Quốc cần rà soát số liệu kế toán, lập báo cáo tài chính năm và xác định lại thu nhập chịu thuế để chuẩn bị hồ sơ quyết toán EIT.
Trong quá trình này, một số khoản thu nhập hoặc chi phí cần được điều chỉnh theo quy định thuế trước khi xác định số thuế thu nhập doanh nghiệp (EIT) phải nộp.
Theo Điều 54 Luật EIT, Công ty tại Trung Quốc phải hoàn tất quyết toán EIT trong vòng 5 tháng kể từ ngày kết thúc năm tính thuế. Đối với năm tính thuế kết thúc vào ngày 31/12, thời hạn quyết toán là chậm nhất ngày 31/05 của năm tiếp theo.
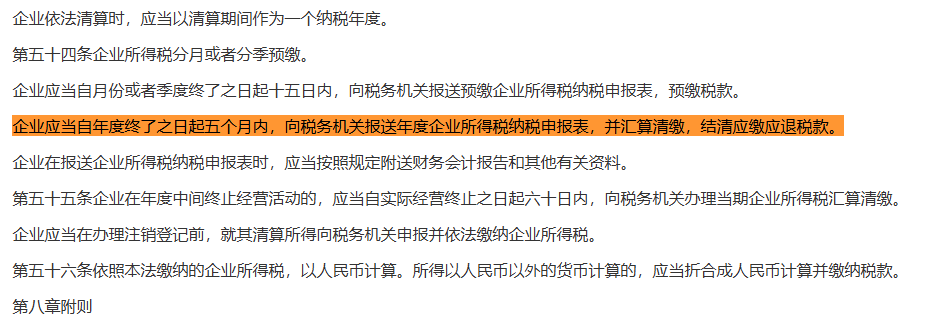
Quy định về thời hạn quyết toán thuế thu nhập doanh nghiệp trong vòng 5 tháng tại Trung Quốc
4
Bước 4: Lưu giữ hồ sơ thuế và kế toán
Sau khi hoàn tất kê khai và quyết toán, công ty tại Trung Quốc cần lưu giữ các hồ sơ Thuế - Kế toán và chứng từ liên quan theo đúng thời hạn quy định.
Các hồ sơ cần lưu trữ bao gồm:
- Chứng từ kế toán (gồm chứng từ gốc và chứng từ ghi sổ).
- Sổ kế toán (sổ cái, sổ chi tiết, sổ nhật ký, v.v.).
- Báo cáo tài chính – kế toán (tháng, quý, năm).
- Các tài liệu kế toán khác (bảng đối chiếu số dư ngân hàng, sao kê ngân hàng, tờ khai thuế, v.v.).
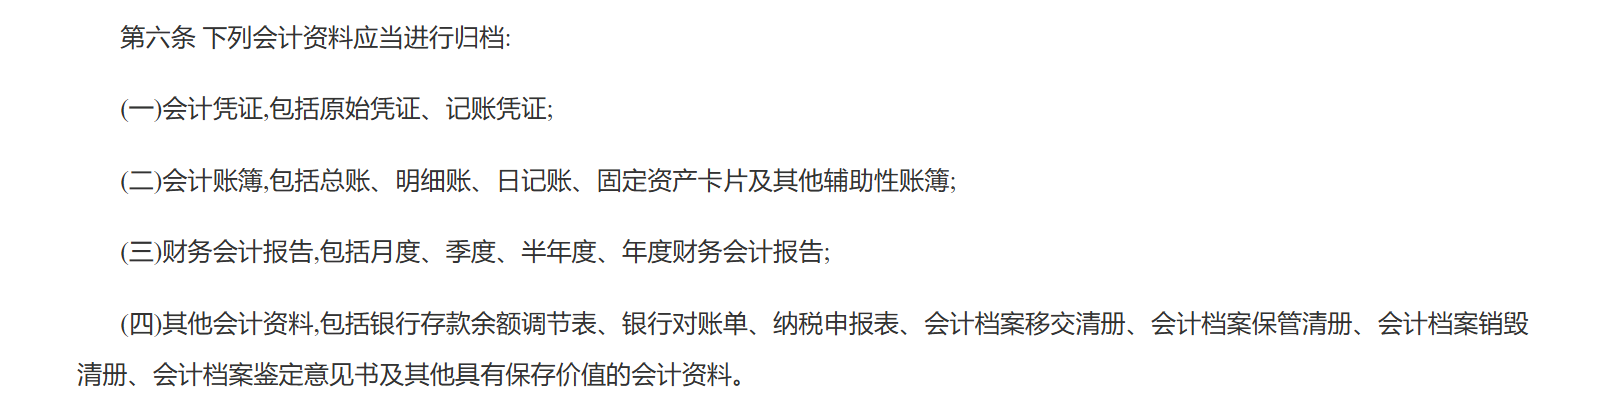
Các tài liệu kế toán phải được lưu trữ tại Trung Quốc
Về thời hạn lưu trữ, hồ sơ kế toán tại Trung Quốc được chia thành hai nhóm:
- Lưu trữ có thời hạn: thường là 10 năm hoặc 30 năm, tùy thuộc vào từng loại hồ sơ. Trong đó, chứng từ gốc và sổ kế toán thường phải được lưu giữ trong 30 năm.
- Lưu trữ vĩnh viễn: thường áp dụng đối với báo cáo tài chính năm và một số tài liệu quan trọng khác theo quy định.
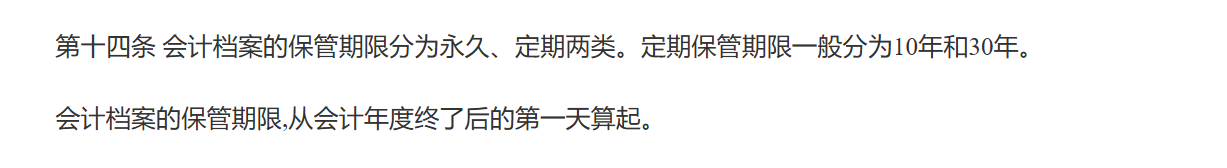
Quy định về thời hạn lưu trữ hồ sơ kế toán tại Trung Quốc
6. Bạn đã sẵn sàng cùng ExportHelp thực hiện kê khai thuế thu nhập doanh nghiệp (EIT) đúng chuẩn, đúng quy định tại Trung Quốc chưa?
Việc kê khai và quyết toán EIT tại Trung Quốc yêu cầu Công ty theo dõi đúng thời hạn, chuẩn bị đầy đủ hồ sơ và đảm bảo số liệu kế toán phù hợp với quy định thuế.
Đặc biệt, các khoản thu nhập và chi phí cần được rà soát, điều chỉnh trước khi xác định số thuế phải nộp.
Với đội ngũ chuyên gia hơn 10 năm kinh nghiệm hỗ trợ Thuế và Kế toán cho các công ty quốc tế, ExportHelp hỗ trợ công ty tại Trung Quốc xuyên suốt quá trình hoạt động:
- Tư vấn lựa chọn mô hình và loại hình doanh nghiệp phù hợp như WFOE, Chi nhánh hoặc Văn phòng đại diện dựa trên mục tiêu và hoạt động kinh doanh.
- Hỗ trợ thành lập công ty tại Trung Quốc, chuẩn bị hồ sơ đăng ký và hoàn tất các thủ tục thuế cần thiết sau thành lập.
- Rà soát điều kiện và chuẩn bị hồ sơ hưởng ưu đãi EIT cho doanh nghiệp nhỏ có lợi nhuận thấp, HNTE và doanh nghiệp tại miền Tây.
- Hỗ trợ kê khai và nộp thuế thu nhập doanh nghiệp (EIT), thuế giá trị gia tăng (VAT), thuế thu nhập cá nhân (IIT) và các nghĩa vụ thuế khác theo quy định tại Trung Quốc, đảm bảo đúng kỳ hạn áp dụng.
- Hỗ trợ Thuế - Kế toán, lập báo cáo tài chính và thực hiện quyết toán thuế thu nhập doanh nghiệp (EIT) cuối năm.
TipsExportHelp hỗ trợ công ty tại Trung Quốc trọn gói từ A-Z, từ tư vấn lựa chọn loại hình, thành lập công ty, hoàn tất thủ tục thuế ban đầu đến kế toán, kê khai thuế và các nghĩa vụ tuân thủ trong quá trình hoạt động sau thành lập.
7. Những câu hỏi thường gặp về thuế thu nhập doanh nghiệp (EIT) tại Trung Quốc

Có. Công ty tại Trung Quốc vẫn phải thực hiện kê khai EIT theo kỳ áp dụng, ngay cả khi chưa phát sinh doanh thu hoặc không có số thuế phải nộp.
EIT được tạm nộp theo tháng hoặc quý và tờ khai phải được nộp trong vòng 15 ngày kể từ ngày kết thúc kỳ kê khai.
Sau khi kết thúc năm tính thuế, Công ty vẫn phải thực hiện quyết toán EIT năm theo thời hạn quy định, kể cả trường hợp không phát sinh số thuế phải nộp.
Theo Luật Quản lý thu thuế Trung Quốc, Công ty nộp thuế không thực hiện nghĩa vụ kê khai thuế và nộp tài liệu thuế trong thời hạn quy định có thể bị cơ quan thuế yêu cầu khắc phục và phạt tối đa 2.000 RMB. Trường hợp vi phạm có tình tiết nghiêm trọng, mức phạt có thể từ 2.000 đến 10.000 RMB.
Nếu công ty đồng thời chậm nộp số thuế phải nộp, ngoài tiền phạt nêu trên, cơ quan thuế sẽ tính tiền chậm nộp ở mức 0,05%/ngày trên số thuế chậm nộp, tính từ ngày phát sinh chậm nộp.
Mức xử lý cụ thể phụ thuộc vào tình trạng vi phạm và nghĩa vụ thuế thực tế của doanh nghiệp. Vì vậy, doanh nghiệp nên đảm bảo thực hiện kê khai và nộp thuế đúng thời hạn.
Có, trước khi hoàn tất thủ tục hủy đăng ký, công ty tại Trung Quốc phải thực hiện thanh lý và hoàn tất các nghĩa vụ thuế còn tồn đọng, bao gồm các khoản về thuế thu nhập doanh nghiệp (EIT), thuế giá trị gia tăng (VAT) và các nghĩa vụ thuế khác chưa xử lý.
Sau khi hoàn tất thanh lý, công ty Trung Quốc phải thực hiện hủy đăng ký thuế và các thủ tục hủy đăng ký liên quan.
Đối với trường hợp đủ điều kiện áp dụng thủ tục hủy đăng ký đơn giản, công ty có thể được miễn đến cơ quan thuế để thực hiện riêng thủ tục xác nhận hoàn tất nghĩa vụ thuế.
Thông tin về tình trạng thuế được cơ quan thuế và cơ quan đăng ký chia sẻ thông qua hệ thống, giúp doanh nghiệp thực hiện thủ tục hủy đăng ký thuận tiện hơn.
Nhân dân tệ (Renminbi ("RMB")) là đơn vị tiền tệ được sử dụng để tính và nộp thuế tại Trung Quốc.
Nếu Công ty phát sinh thu nhập hoặc giao dịch bằng ngoại tệ, khoản tiền này phải được quy đổi sang RMB để tính số thuế phải nộp theo tỷ giá áp dụng theo quy định.

Bạn muốn xây dựng công ty tại Trung Quốc để dễ dàng giao dịch, xuất nhập khẩu và bán hàng nội địa? ExportHelp chính là đối tác đáng tin cậy mà bạn cần.
ExportHelp - chuyên gia tư vấn quốc tế giàu kinh nghiệm, tự hào đồng hành cùng các doanh nghiệp xuất nhập khẩu, là đối tác am hiểu thị trường và pháp lý Trung Quốc, sẵn sàng đồng hành cùng bạn:
![icon]() Thành lập công ty có vốn nước ngoài (WFOE) tại các thành phố lớn như Thâm Quyến, Quảng Châu, Thượng Hải
![icon]() Đăng ký giấy phép kinh doanh, con dấu, mã số thuế, tài khoản ngân hàng
![icon]() Hỗ trợ thuê văn phòng và tuyển dụng người đại diện hợp pháp tại Trung Quốc
![icon]() Hướng dẫn nộp báo cáo thuế, kê khai kế toán và vận hành theo luật Trung Quốc
![icon]() Tư vấn xin giấy phép ngành nghề, xuất nhập khẩu, thương mại điện tử
![icon]() Hỗ trợ xuyên suốt từ đăng ký đến vận hành ổn định
![icon]() Hỗ trợ độc quyền dành cho Doanh nghiệp yên tâm phát triển bền vững
ExportHelp tự hào giúp bạn xây dựng nền tảng vững chắc để phát triển bền vững tại thị trường quốc tế chuyên nghiệp, đúng luật, minh bạch.
500
doanh nghiệp được mở

95%
hồ sơ hoàn thành trong 24 - 48 giờ
40
ngân hàng quốc tế được hợp tác
Bài viết này được đăng vào ngày 01/10/2026 và thuộc sở hữu độc quyền của ExportHelp.
- ExportHelp giữ toàn quyền đối với nội dung, hình ảnh và dữ liệu được trình bày trong bài viết này.
- Mọi hành vi sao chép mà không được sự đồng ý bằng văn bản từ ExportHelp đều là vi phạm bản quyền.
- ExportHelp sẽ chủ động báo cáo mọi hành vi vi phạm lên DMCA và Google để xử lý theo đúng quy định.
- Nếu bạn muốn sử dụng nội dung của Exporthelp, hãy liên hệ trực tiếp với ExportHelp và đính kèm đường dẫn về bài viết gốc để ghi nhận nguồn.
- ExportHelp đánh giá cao sự tôn trọng bản quyền và tinh thần chia sẻ minh bạch.
Nội dung trong bài viết này được ExportHelp cung cấp nhằm mục đích tham khảo và chia sẻ kiến thức chung, cụ thể:
- Thông tin trong bài không cấu thành tư vấn pháp lý, thuế, hải quan hoặc tư vấn chuyên môn cụ thể cho từng trường hợp.
- Quy định và chính sách có thể thay đổi theo thời gian, vì vậy một số thông tin có thể chưa được cập nhật tại thời điểm bạn đọc bài viết.
- ExportHelp khuyến nghị cá nhân và doanh nghiệp nên tham vấn chuyên gia hoặc cơ quan có thẩm quyền trước khi đưa ra quyết định cuối cùng.
- ExportHelp không chịu trách nhiệm đối với bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết mà không có sự tư vấn chuyên môn phù hợp.